Pilier : Acheter un terrain à bâtir en France
Frais de notaire pour un terrain : taux 2026 par département, barème et exemples chiffrés
Pour un terrain payé 40 000 € à un vendeur non assujetti à la TVA, comptez environ 3 364 € dans un département à 5,00 % (hors première propriété) et environ 3 160 € à 4,50 % : droits de mutation, contribution de sécurité immobilière et émoluments du notaire, formalités et débours en plus (notre calcul, métropole hors Alsace-Moselle). Première question à poser au vendeur : la vente est-elle soumise à la TVA ?
En bref
- Droits de mutation : taxe départementale (5,00 % dans 89 départements sur 101 au 1er juin 2026, 4,50 % dans 11, 3,80 % dans l’Indre), taxe communale de 1,20 % et frais d’assiette de 2,37 % de la taxe départementale.
- Contribution de sécurité immobilière : 0,10 % du prix, 15 € au minimum (en Alsace-Moselle, l’acte relève du Livre foncier, registre distinct). Émoluments du notaire : barème de 3,870 % à 0,799 % par tranches, plus 20 % de TVA. Formalités et débours : selon le dossier.
- Terrain à bâtir vendu par un assujetti avec TVA sur le prix total : taxe départementale de 0,70 %, sans taxe communale. TVA sur la marge ou vendeur non assujetti : taux ordinaire.
- Le taux de 5,00 % vaut pour les actes passés du 1er avril 2025 au 31 mars 2028. La loi l’écarte quand le bien constitue une première propriété destinée à la résidence principale ; pour un terrain nu acheté pour y construire, la doctrine fiscale ne dit pas si cette exception joue : demandez au notaire le taux retenu.
Sur cette page
Ce que recouvrent les frais de notaire
En métropole hors Alsace-Moselle, les frais d’un achat de terrain regroupent quatre postes : droits de mutation, contribution de sécurité immobilière, émoluments du notaire, formalités et débours. Le Code civil met « les frais d’actes et autres accessoires à la vente » à la charge de l’acheteur.
| Poste | Taux ou barème |
|---|---|
| Taxe départementale (taxe de publicité foncière ou droit d’enregistrement) | 3,80 %, que le département peut fixer entre 1,20 % et 4,50 % ; jusqu’à 5 % pour les actes passés du 1er avril 2025 au 31 mars 2028 |
| Taxe additionnelle communale | 1,20 %, pour la commune (plus de 5 000 habitants ou station de tourisme classée) ou, ailleurs, pour un fonds de péréquation départemental |
| Frais d’assiette et de recouvrement, pour l’État | 2,37 % de la taxe départementale (2,14 % si elle est perçue à 0,70 %) |
| Contribution de sécurité immobilière, pour l’État | 0,10 % du prix, 15 € au minimum par acte |
| Émoluments du notaire | Barème par tranches, plus 20 % de TVA |
| Formalités et débours (sommes avancées par le notaire) | Selon le dossier, détaillés sur son décompte |
Textes en vigueur le 12 novembre 2026. Sources : CGI, art. 1594 D ; Loi de finances pour 2025, art. 116 ; CGI, art. 1584 ; CGI, art. 1595 bis ; CGI, art. 1647 ; CGI, art. 881 K ; CGI, art. 881 M ; Code de commerce, art. A444-91. Consulté le 12/11/2026.
Alsace-Moselle et outre-mer. Dans le Bas-Rhin, le Haut-Rhin et la Moselle, les droits sont perçus aux taux votés, mais les actes sont publiés au Livre foncier, registre distinct qui dépend du ministère de la Justice : demandez au notaire le décompte propre à ce registre. Outre-mer, les émoluments sont majorés (de 20 % en Guyane à 36 % à La Réunion et à Mayotte) ; nos exemples ne s’y appliquent pas.
Sources : Code civil, art. 1593 ; BOFiP : ventes d’immeubles, droit commun ; Code de commerce, art. A444-53. Consulté le 12/11/2026.
Quel régime de droits pour votre terrain
Pour la TVA, un terrain à bâtir est un terrain sur lequel des constructions peuvent être autorisées en application des documents d’urbanisme ; les intentions de l’acheteur n’y changent rien. Pour situer le vôtre : comment savoir si un terrain est constructible.
| Vente | Taxe départementale | Taxe communale |
|---|---|---|
| Terrain qui n’est pas à bâtir au sens fiscal | Taux ordinaire | 1,20 % |
| Terrain à bâtir, vendeur non assujetti à la TVA | Taux ordinaire | 1,20 % |
| Terrain à bâtir, vendeur assujetti, TVA sur la marge | Taux ordinaire | 1,20 % |
| Terrain à bâtir, vendeur assujetti, TVA sur le prix total | 0,70 % (environ 0,715 % du prix avec les frais d’assiette de 2,14 %) | Non perçue |
Le taux réduit suppose que la TVA soit payée ou sa prise en charge justifiée. Immeubles ruraux : voir ci-dessous. Sources : BOFiP : terrains à bâtir, taux réduit ; CGI, art. 1594 F quinquies ; CGI, art. 1647. Consulté le 12/11/2026.
Selon le BOFiP, la TVA porte sur la marge seulement s’il est établi que l’achat du terrain par le vendeur ne lui a pas ouvert droit à déduction et si le bien est revendu sous la même qualification. Si l’acte mentionne distinctement la TVA due par le vendeur, les droits se calculent sur le prix hors TVA ; sinon, sur le prix TVA comprise.
Certains immeubles ruraux bénéficient aussi du taux de 0,70 %, sous des conditions (D et E de l’article 1594 F quinquies du CGI) que le notaire vérifie. Voir aussi le prix des terres agricoles à l’hectare.
Sources : BOFiP : définition du terrain à bâtir ; BOFiP : TVA sur la marge ; BOFiP : assiette des droits ; CGI, art. 1594-0 G. Consulté le 12/11/2026.
Taux par département au 1er juin 2026
Le dernier tableau des taux votés par les départements publié par la DGFiP, en ligne le 12 novembre 2026, est arrêté au 1er juin 2026 ; pour les départements qui ont relevé leur taux, il donne le taux « hors primo-accédant » et le taux voté selon l’article 1594 D du CGI.
Avec la taxe communale et les frais d’assiette, le prélèvement atteint environ 6,32 % du prix à 5,00 %, 5,81 % à 4,50 % et 5,09 % à 3,80 % (notre calcul).
Le tableau peut changer : les délibérations notifiées entre le 16 avril et le 30 novembre 2026 s’appliquent aux actes passés à compter du 1er janvier 2027. Si l’avant-contrat est signé avant un changement de taux, la date de l’acte authentique compte. À compter du 1er avril 2028, le taux redevient celui du 31 janvier 2025.
Première propriété : l’exception et le terrain nu
Le relèvement au-delà de 4,50 % ne s’applique pas lorsque le bien constitue pour l’acquéreur une première propriété et qu’il est destiné à sa résidence principale : le taux voté selon l’article 1594 D s’applique, soit 4,50 % dans les départements passés à 5,00 %. Est visée la personne qui n’a pas été propriétaire de sa résidence principale au cours des deux années précédant l’acquisition (article L. 31-10-3 du code de la construction et de l’habitation), sans condition de ressources.
Le BOFiP détaille les achats à plusieurs et les dispenses (handicap, catastrophe), et définit la résidence principale comme « le logement dans lequel réside habituellement et effectivement l’acquéreur ». Il ne traite pas le cas d’un terrain nu acheté pour y construire sa résidence principale : demandez au notaire d’écrire le taux qu’il retient. En Savoie, le tableau affiche un taux réduit de 4,00 % pour les premières propriétés, avec engagement d’en faire sa résidence principale pendant au moins cinq ans (article 1594 F septies du CGI).
Sources : BOFiP : ventes d’immeubles, droit commun ; Loi de finances pour 2025, art. 116 ; CGI, art. 1594 F septies. Consulté le 12/11/2026.
Émoluments du notaire : le barème
L’article A444-91 du code de commerce fixe la rémunération du notaire pour une vente, par tranches du prix ; son montant est identique quel que soit le notaire choisi.
| Tranche du prix | Taux | Terrain à 40 000 € | Terrain à 120 000 € |
|---|---|---|---|
| De 0 à 6 500 € | 3,870 % | 251,55 € | 251,55 € |
| De 6 500 € à 17 000 € | 1,596 % | 167,58 € | 167,58 € |
| De 17 000 € à 60 000 € | 1,064 % | 244,72 € | 457,52 € |
| Plus de 60 000 € | 0,799 % | sans objet | 479,40 € |
| Émoluments hors taxe | 663,85 € | 1 356,05 € | |
| TVA sur les émoluments | 20 % | 132,77 € | 271,21 € |
| Émoluments TTC | 796,62 € | 1 627,26 € |
Barème en vigueur le 12 novembre 2026, appliqué à deux prix (notre calcul). Métropole. Sources : Code de commerce, art. A444-91 ; Service-Public : frais de notaire. Consulté le 12/11/2026.
Pour une petite parcelle, le total des émoluments d’une mutation immobilière, acte et formalités réunis, ne peut dépasser 10 % de la valeur du bien, ce plafond ne pouvant être inférieur à 90 €. Il s’applique hors taxe : pour une parcelle de 1 500 €, au plus 150 €, soit 180 € avec la TVA de 20 % ; pour 600 €, 90 €, soit 108 €. Droits et contribution de sécurité immobilière s’y ajoutent.
Une remise est possible, à un taux fixe et identique pour tous, dans la limite de 20 % de la part d’émolument calculée sur les tranches d’assiette supérieures ou égales à 100 000 €.
Sources : Code de commerce, art. A444-175 ; Code de commerce, art. A444-174 ; Code de commerce, art. L444-2. Consulté le 12/11/2026.
Exemples chiffrés : 40 000 € et 120 000 €
Prenons un terrain acheté sans TVA, hors première propriété, dans la Somme (5,00 %) puis dans l’Oise (4,50 %). Chaque impôt est arrondi à l’euro le plus proche (article 1724 du CGI).
| Ligne du décompte | 40 000 €, Somme (5,00 %) | 40 000 €, Oise (4,50 %) | 120 000 €, Somme (5,00 %) | 120 000 €, Oise (4,50 %) |
|---|---|---|---|---|
| Taxe départementale | 2 000 € | 1 800 € | 6 000 € | 5 400 € |
| Taxe communale (1,20 %) | 480 € | 480 € | 1 440 € | 1 440 € |
| Frais d’assiette (2,37 % de la taxe départementale) | 47 € | 43 € | 142 € | 128 € |
| Contribution de sécurité immobilière (0,10 %) | 40 € | 40 € | 120 € | 120 € |
| Émoluments TTC (tableau précédent) | 796,62 € | 796,62 € | 1 627,26 € | 1 627,26 € |
| Total | environ 3 364 € | environ 3 160 € | environ 9 329 € | environ 8 715 € |
Décompte ligne par ligne (notre calcul), hors formalités et débours. Sources : DGFiP : taux au 1er juin 2026 (PDF) ; CGI, art. 1584 ; CGI, art. 1647 ; CGI, art. 1724 ; CGI, art. 881 K ; Code de commerce, art. A444-91. Consulté le 12/11/2026.
Avec TVA sur le prix total, pour un terrain à bâtir de 100 000 € hors taxe et une TVA mentionnée à part dans l’acte : 100 000 × 0,70 % = 700 €, plus 700 × 2,14 % = 15 € de frais d’assiette, soit 715 € de droits, contre 5 000 + 1 200 + 119 = 6 319 € au taux ordinaire de 5,00 %. La contribution de sécurité immobilière et les émoluments s’ajoutent dans les deux cas.
Obtenir le montant exact : trois étapes
- Faites écrire le régime de TVA. Où : auprès du vendeur ou de son agence. À demander : vendeur assujetti ou non, TVA sur le prix total ou sur la marge, TVA mentionnée à part dans l’acte. Coût : nul. Quand : avant l’avant-contrat.
- Relevez le taux et estimez. Où : sur impots.gouv.fr, page Droits d’enregistrement, dernier tableau (PDF) ; puis refaites le calcul ci-dessus ou utilisez le simulateur de la page Frais de notaire de Service-Public. Coût : nul. Durée : quelques minutes.
- Demandez un devis écrit détaillé au notaire, ou un état prévisionnel du coût de l’opération : c’est lui qui chiffre les formalités et les débours. Délai : selon l’étude.
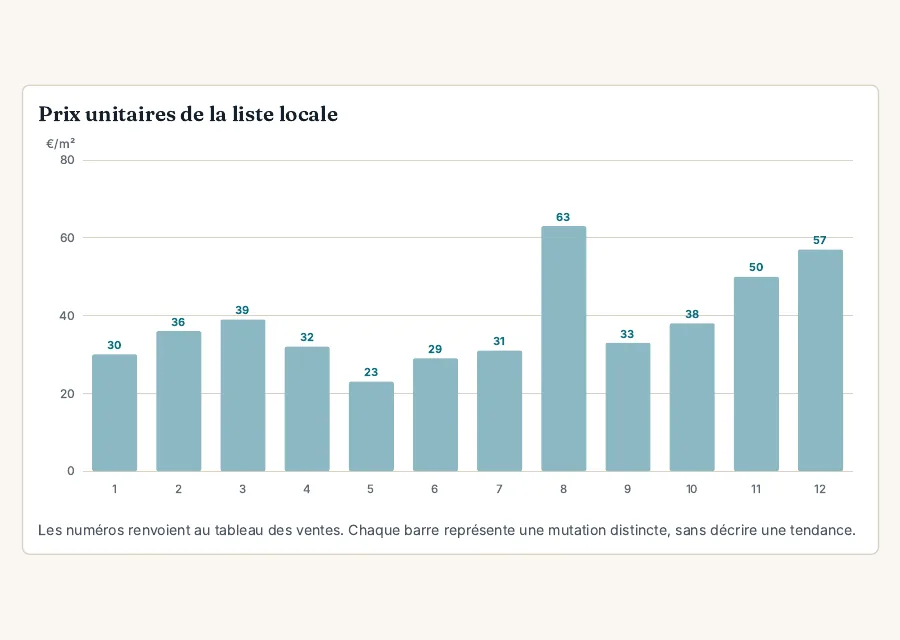
Dans le rapport : les ventes de terrains autour de la parcelle
Avant de signer l’avant-contrat
- Régime de TVA écrit dans l’avant-contrat : sans TVA, sur la marge ou sur le prix total.
- Taux du département lu dans le dernier tableau de la DGFiP, pour la date prévue de l’acte authentique.
- Première propriété et résidence principale : taux confirmé par écrit par le notaire.
- Devis détaillé du notaire : droits, contribution de sécurité immobilière, émoluments, formalités, débours.
Questions fréquentes
Les frais de notaire sont-ils les mêmes pour un terrain constructible, agricole ou non constructible ?
Le barème des émoluments et la contribution de sécurité immobilière sont les mêmes. Les droits suivent le taux ordinaire du département, sauf pour un terrain à bâtir vendu par un assujetti avec TVA sur le prix total (0,70 %, sans taxe communale) et, sous conditions, pour certains immeubles ruraux (article 1594 F quinquies du CGI).
Le taux de 5 % s’applique-t-il à un premier achat ?
Pour un terrain nu, les textes consultés ne tranchent pas. La loi écarte le relèvement pour une première propriété (pas de résidence principale possédée au cours des deux années précédentes) destinée à la résidence principale ; le BOFiP, qui définit la résidence principale comme un logement, ne traite pas du terrain acheté pour construire. Demandez au notaire le taux retenu, par écrit.
Peut-on négocier les émoluments du notaire ?
Le barème est fixé par le code de commerce. Une remise est possible dans la limite de 20 % de la part d’émolument calculée sur les tranches d’assiette supérieures ou égales à 100 000 €, à un taux fixe et identique pour tous.
Lire aussi
Avant de chiffrer les frais, regardez ce que vous achetez
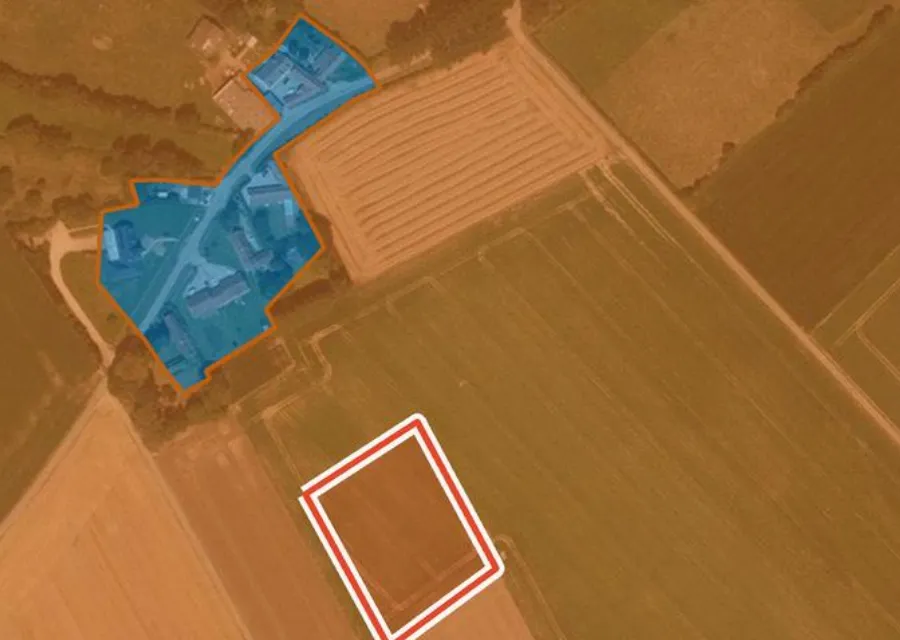
Choisissez la parcelle sur la carte : le rapport rassemble sa zone d’urbanisme, ses risques, ses dimensions et les ventes de terrains enregistrées autour d’elle, avec la source et la date de chaque donnée. Il ne calcule pas les frais de notaire. Aperçu gratuit, rapport PDF à 29 € (39 € en français et en anglais).