Pilier : Acheter un terrain à bâtir en France
Acheter un terrain constructible sans construire : taxe foncière, déclassement et revente
Oui : en France, le code civil laisse le propriétaire jouir de son terrain dans les limites des lois et règlements, et aucun des textes cités ici n’impose de construire. Le coût de l’attente tient surtout à la taxe foncière : si la commune l’a décidé, la valeur locative qui sert de base au calcul est majorée de 0 à 3 € par m² constructible, puis réduite de 20 %, et la hausse ne joue que sur la part communale de la taxe (et celle de certains syndicats de communes). Demandez en mairie, avant le compromis, si elle l’a votée.
En bref
- Taxe foncière : chaque année, la taxe sur les propriétés non bâties. Si le conseil municipal l’a décidé, la base de calcul est majorée de 0 à 3 € par m² constructible, moins 200 m² (sauf délibération contraire) comptés une seule fois pour les parcelles constructibles contiguës d’un même propriétaire.
- Un permis de construire, un permis d’aménager ou une autorisation de lotir obtenu au 31 décembre, ou la vente du terrain à cette date, permet de demander le dégrèvement de la majoration pour l’année. Elle est rétablie si le permis devient caduc.
- Le PLU ou la carte communale peut changer. Un terrain reclassé inconstructible n’ouvre droit à aucune indemnité, sauf atteinte à des droits acquis ou modification de l’état antérieur des lieux causant un dommage direct, matériel et certain.
- À la revente par un particulier résident en France : 19 % d’impôt et 17,2 % de prélèvements sociaux sur la plus-value, avec un abattement à partir de la 6e année ; exonération d’impôt après 22 ans, de prélèvements sociaux après 30 ans.
Sur cette page
Garder un terrain nu : ce que dit le droit
Le code civil définit la propriété comme « le droit de jouir et disposer des choses de la manière la plus absolue, pourvu qu’on n’en fasse pas un usage prohibé par les lois ou par les règlements ».
Une obligation de bâtir dans un délai peut en revanche être écrite dans les documents de l’opération : acte de vente, cahier des charges d’un lotissement ou d’une zone d’aménagement. Demandez au notaire de vous signaler toute clause de ce type avant le compromis : c’est le moment le plus simple pour la négocier, avant de vous engager.
| Poste | Quand | Règle | Où vérifier |
|---|---|---|---|
| Taxe foncière non bâtie | Chaque année | Base : valeur locative cadastrale moins 20 % | Avis d’imposition |
| Majoration terrain constructible | Chaque année, si votée | 0 à 3 € par m² ajoutés à la valeur locative | Mairie |
| Déclassement | Révision ou modification du PLU | Pas d’indemnité, sauf exceptions de L105-1 | Mairie, enquête publique |
| Entretien | Toute l’année | Remise en état ordonnée par le maire en zone d’habitation ou à 50 m au plus des bâtiments du propriétaire | Arrêtés municipaux |
| Plus-value | À la revente | 19 % + 17,2 %, abattements dès la 6e année | Notaire |
| Taxes « terrain devenu constructible » | Première vente après le classement | 10 % (commune) ; 5 ou 10 % (État) | Notaire, mairie |
Ce qui pèse sur un terrain constructible gardé nu, du plus fréquent au plus rare. Sources : Code civil, article 544 ; Code général des impôts, article 1396 ; Code de l’urbanisme, article L105-1 ; CGCT, article L2213-25 ; Service-Public : plus-value immobilière ; Code général des impôts, article 1529 ; Code général des impôts, article 1605 nonies. Consulté le 12/11/2026.
La taxe foncière d’un terrain constructible
Un terrain nu paie la taxe foncière sur les propriétés non bâties (TFPNB), calculée sur la valeur locative cadastrale diminuée de 20 %. Le classement constructible ne change cette base que si la commune le décide.
La majoration votée par la commune
Le conseil municipal peut majorer la valeur locative des terrains constructibles d’une valeur forfaitaire comprise entre 0 et 3 € par mètre carré, sans dépasser 3 % d’une valeur moyenne du terrain fixée par décret selon la zone. La surface retenue est réduite de 200 m², sauf suppression par la commune, une seule fois pour l’ensemble des parcelles constructibles contiguës d’un même propriétaire, et non par numéro cadastral. La délibération doit être prise avant le 1er octobre pour s’appliquer l’année suivante. Seule la part communale de la taxe est concernée, avec celle des syndicats de communes sans fiscalité propre.
Le terrain doit être situé dans une zone urbaine ou à urbaniser d’un PLU, ou dans un secteur constructible d’une carte communale, avec des voies et réseaux suffisants. Sont exclus, entre autres, les terrains classés depuis moins d’un an, les parcelles qui portent une construction soumise à la taxe foncière sur les propriétés bâties et les terrains utilisés par un exploitant agricole relevant de la protection sociale agricole.
L’administration fiscale donne cet exemple : majoration de 0,30 € par m², jardin de 1 500 m² d’une valeur locative brute de 12,20 €, pris ici comme seule parcelle constructible de son propriétaire, sans parcelle contiguë. Surface retenue : 1 500 − 200 = 1 300 m². Valeur majorée : 12,20 + 1 300 × 0,30 = 402,20 €. Base imposable : 402,20 × 80 % = 321,76 €, contre 9,76 € sans majoration. Si la commune supprime la réduction de 200 m², la base passe à 369,76 €. Le taux voté par la commune s’applique ensuite à cette base.
Deux cas ouvrent droit au dégrèvement de la part due à la majoration, sur réclamation : un permis de construire, un permis d’aménager ou une autorisation de lotir obtenu au 31 décembre de l’année d’imposition, ou la vente du terrain au plus tard à cette date. Si le permis devient caduc, la majoration est rétablie rétroactivement.
Le taux peut aussi bouger
Entre 2025 et 2026, le taux communal de TFPNB a augmenté pour 6,7 % de la population, et pour 13,4 % des habitants des communes de moins de 500 habitants. L’étude compare les taux, pas les montants : les bases et la fiscalité des syndicats de communes comptent aussi.
Le risque de déclassement
Un terrain peut perdre son classement constructible lors d’une révision ou d’une modification du PLU ou de la carte communale. Or les servitudes d’urbanisme, dont « l’interdiction de construire dans certaines zones », n’ouvrent droit à aucune indemnité (code de l’urbanisme, art. L105-1). Une indemnité n’est due qu’en cas d’atteinte à des droits acquis ou de modification de l’état antérieur des lieux causant un dommage direct, matériel et certain ; à défaut d’accord, le tribunal administratif la fixe.
Le projet de PLU arrêté, y compris lors d’une révision, est soumis à enquête publique ou, sur décision motivée, à une participation du public par voie électronique. C’est le moment de déposer une observation écrite sur votre parcelle. Ce qui protège un projet pendant une révision (certificat d’urbanisme, sursis à statuer) est détaillé dans notre guide sur le terrain qui pourrait devenir non constructible.
Entretenir le terrain
Si un terrain non bâti situé dans une zone d’habitation, ou à 50 mètres au plus des habitations, dépendances, chantiers, ateliers ou usines appartenant à son propriétaire, n’est pas entretenu, le maire peut, pour des motifs d’environnement, imposer par arrêté des travaux de remise en état aux frais du propriétaire après mise en demeure, puis les faire exécuter d’office.
Dans les territoires exposés aux incendies de forêt couverts par le code forestier, un terrain situé en zone urbaine d’un PLU et à moins de 200 mètres des bois et forêts doit être débroussaillé et maintenu en cet état. La charge revient au propriétaire du terrain. La mairie indique si la commune est concernée ; aucun délai de réponse n’est fixé par les textes cités.
Revendre : l’impôt sur la plus-value
Pour un particulier résident en France, la plus-value est imposée à 19 % d’impôt sur le revenu et à 17,2 % de prélèvements sociaux, après un abattement pour durée de détention qui commence à la 6e année. La surtaxe des plus-values supérieures à 50 000 € ne concerne pas les ventes de terrains à bâtir. Un vendeur non résident relève de règles différentes, parfois fixées par une convention fiscale.
Exemple de Service-Public : après 10 ans, une plus-value de 10 000 € bénéficie de 30 % d’abattement pour l’impôt (7 000 € imposables) et de 8,25 % pour les prélèvements sociaux (9 175 € imposables). Avant six ans de détention, aucun abattement ne s’applique.
Les taxes sur les terrains devenus constructibles
Deux taxes visent la première vente à titre onéreux après le classement du terrain en zone constructible, et sont dues par le vendeur. Si vous achetez un terrain déjà vendu depuis son classement, votre revente n’y est plus soumise.
| Taxe communale (CGI 1529) | Taxe nationale (CGI 1605 nonies) | |
|---|---|---|
| Existe si | La commune ou l’intercommunalité l’a instituée | Classement après le 13 janvier 2010 |
| Base | Prix de vente moins prix d’achat actualisé ; à défaut, 2/3 du prix | Prix de vente moins prix d’achat actualisé, réduite d’un dixième par an au-delà de la 8e année depuis le classement |
| Taux | 10 % | Selon le rapport entre le prix de vente et le prix d’achat actualisé : au-dessus de 10 et jusqu’à 30, 5 % ; au-dessus de 30, 5 % sur la part de la plus-value jusqu’à 30 fois le prix d’achat actualisé, 10 % sur le reste |
| Pas due si | Classement depuis plus de 18 ans ; prix inférieur au prix d’achat majoré de 200 % | Prix inférieur à 15 000 € ; rapport inférieur à 10 (code) ou au plus égal à 10 (doctrine) : voir ci-dessous |
Les deux taxes peuvent se cumuler entre elles et avec l’impôt sur la plus-value. La liste des communes qui ont institué la taxe communale est publiée sur collectivites-locales.gouv.fr. Sources : Code général des impôts, article 1529 ; BOFiP, BOI-RFPI-TDC-10-10 ; Code général des impôts, article 1605 nonies ; BOFiP, BOI-RFPI-TDC-20-10, § 340 (exonération quand le rapport n’excède pas 10) ; BOFiP, BOI-RFPI-TDC-20-20. Consulté le 12/11/2026.
Pour la taxe nationale, le rapport se calcule avec le prix d’achat (ou la valeur vénale) actualisé selon l’indice des prix à la consommation hors tabac. Aux limites, le code et la doctrine divergent : l’article 1605 nonies exonère un rapport « inférieur à 10 » et taxe à 5 % un rapport « supérieur à 10 et inférieur à 30 » ; le BOFiP exonère un rapport « inférieur ou égal à 10 » (BOI-RFPI-TDC-20-10, § 340) et applique 5 % jusqu’à 30 inclus (BOI-RFPI-TDC-20-20, § 100). Si le prix de vente approche dix ou trente fois le prix d’achat actualisé, faites vérifier le calcul par le notaire.
Avant de signer : les vérifications
- Notaire : faites lister les clauses de l’acte et des cahiers des charges qui fixeraient un délai de construction. Coût : compris dans la préparation du compromis. Délai : à la lecture du projet d’acte (estimation TerrainCheck : quelques jours).
- Mairie : demandez si une délibération majore la taxe foncière des terrains constructibles, si la taxe communale sur les terrains devenus constructibles existe et si le PLU est en révision. Coût : gratuit. Délai : aucun délai fixé par les textes cités.
- Certificat d’urbanisme : la demande est gratuite et la mairie a 1 mois pour délivrer un certificat d’information. Pendant 18 mois, une demande de permis déposée reste instruite selon les règles du certificat, sauf les règles de sécurité ou de salubrité publique. Voir le certificat d’urbanisme.
- Aucune clause de délai de construction dans l’acte ni dans un cahier des charges, ou clause acceptée en connaissance de cause.
- Majoration de la taxe foncière votée ou non par la commune ; base estimée.
- Procédure de révision ou de modification du PLU en cours : oui ou non, et objectifs.
- Obligations de débroussaillement ou d’entretien applicables au secteur.
- Date du classement constructible connue, pour les taxes à la revente.
- Horizon de détention comparé au barème d’abattement (6, 22 et 30 ans).
Pour vérifier d’abord le classement de la parcelle : savoir si un terrain est constructible et lire le PLU avant d’acheter.
Questions fréquentes
La majoration de taxe foncière s’applique-t-elle partout ?
Non. Elle n’existe que si le conseil municipal l’a votée, entre 0 et 3 € par m², et seulement pour les terrains constructibles situés en zone urbaine ou à urbaniser équipée, ou dans un secteur constructible de carte communale, hors exclusions (classement de moins d’un an, parcelle bâtie soumise à la taxe foncière bâtie, exploitation agricole).
Un terrain constructible peut-il devenir inconstructible après l’achat ?
Oui, lors d’une révision ou d’une modification du PLU ou de la carte communale. Ce changement n’ouvre pas droit à indemnité, sauf atteinte à des droits acquis ou modification de l’état antérieur des lieux causant un dommage direct, matériel et certain.
Combien de temps garder un terrain pour ne plus payer d’impôt sur la plus-value ?
Pour un particulier résident en France, plus de 22 ans pour l’impôt sur le revenu et plus de 30 ans pour les prélèvements sociaux. Avant six ans de détention, aucun abattement ne s’applique.
Lire aussi
Loi ZAN et terrain constructible : le risque de déclassement et ce qu’il faut vérifier avant d’acheter
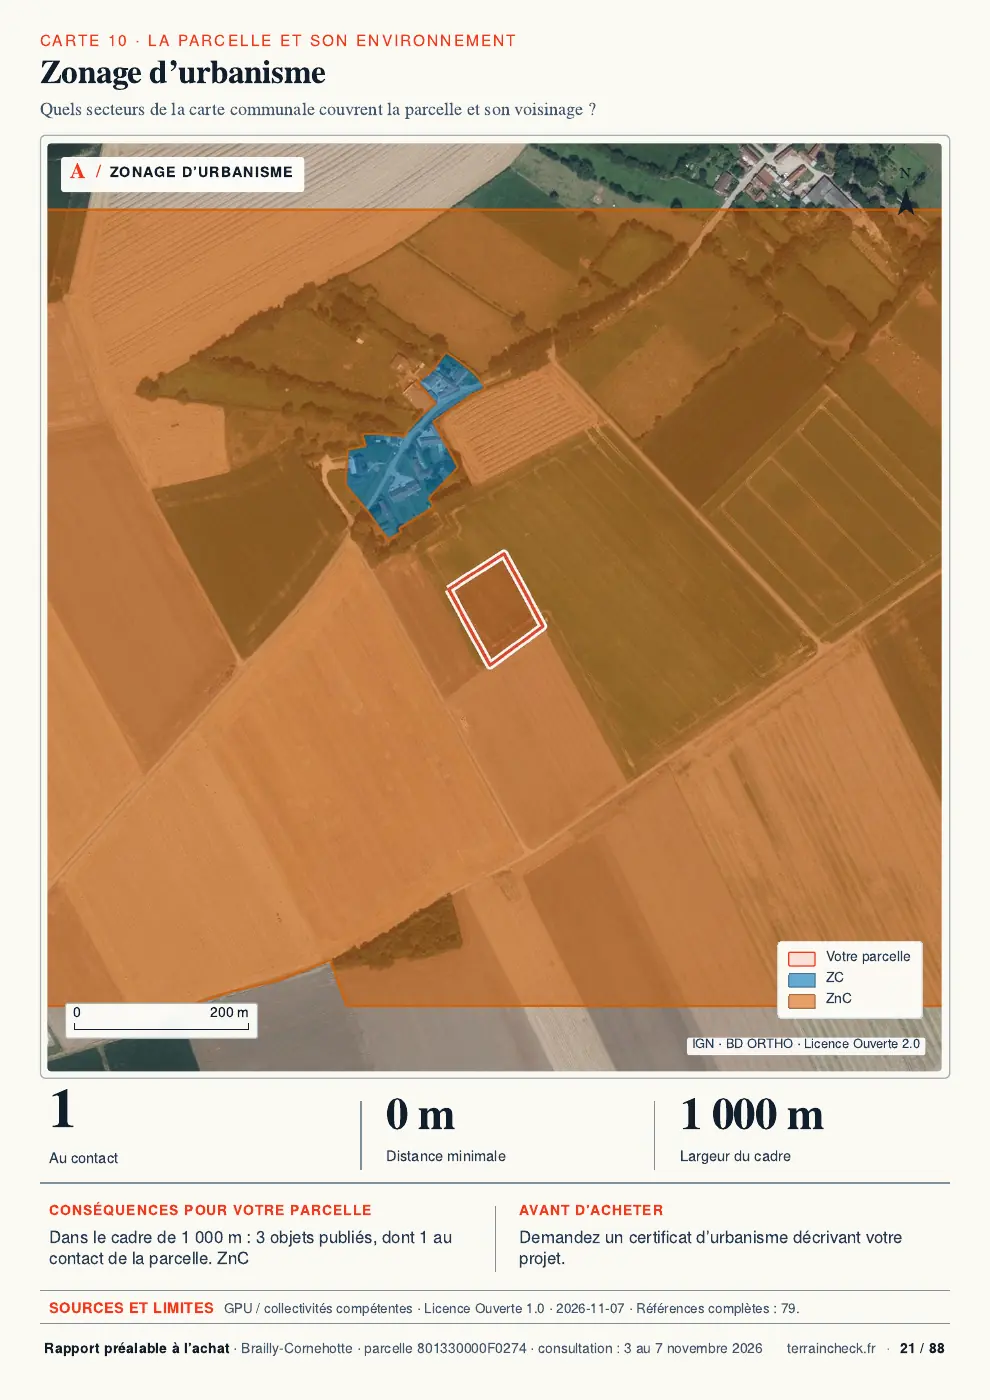
Certificat d’urbanisme : informatif ou opérationnel, comment le demander avant d’acheter un terrain
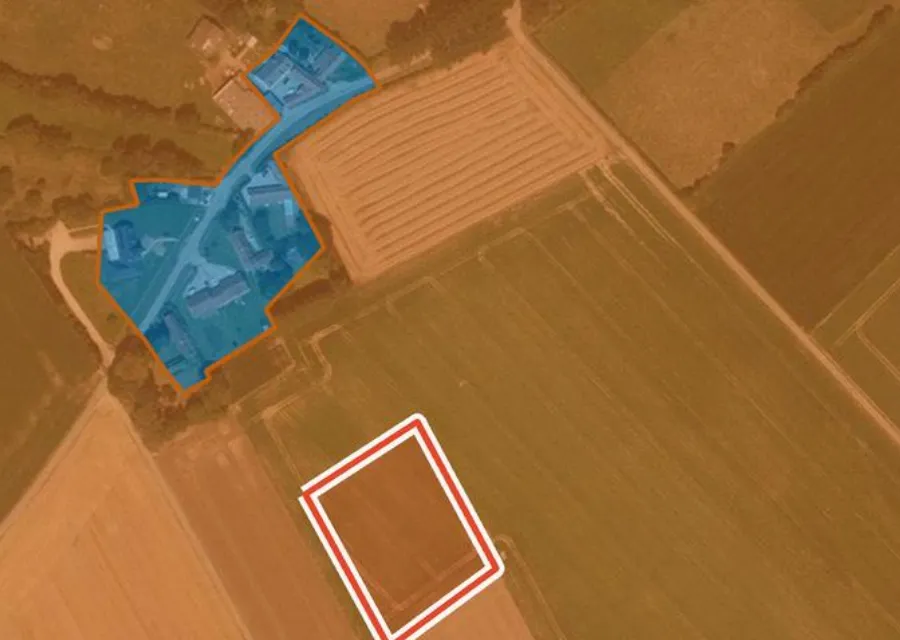
Comment savoir si un terrain est constructible : zonage, réseaux, servitudes et document officiel
Avant d’acheter pour plus tard, regardez le zonage de la parcelle
Choisissez la parcelle sur la carte : le rapport indique la zone du PLU ou le secteur de la carte communale à la date de consultation, puis les risques, les argiles, les servitudes et les ventes voisines, chaque donnée avec sa source et sa date. Il ne garantit pas le classement futur. Aperçu gratuit, rapport PDF à 29 € (39 € en français et en anglais).