Pilier : Acheter un terrain à bâtir en France
Plus-value sur un terrain à bâtir : calcul, abattements pour durée et cas d’exonération
En France, un particulier qui revend un terrain à bâtir avec un gain paie 19 % d’impôt sur le revenu et, au taux général, 17,2 % de prélèvements sociaux sur la plus-value, réduite d’abattements à partir de la 6e année : plus d’impôt après 22 ans de détention, plus de prélèvements sociaux après 30 ans. Dans une vente ordinaire, le notaire calcule et paie le tout lors de la vente ; rassemblez dès maintenant l’acte d’achat et les factures de viabilisation.
En bref
- Plus-value = prix de vente, moins les frais de vente justifiés, moins le prix d’achat majoré des frais d’acquisition (réels, ou forfait de 7,5 % pour un achat) et des frais de voirie, réseaux et distribution. Le forfait de 15 % pour travaux ne s’applique pas à un terrain nu.
- Abattement pour l’impôt sur le revenu : 6 % par an de la 6e à la 21e année, 4 % la 22e. Pour les prélèvements sociaux : 1,65 %, puis 1,60 % la 22e année et 9 % par an au-delà. Un abattement exceptionnel temporaire existe sous conditions (voir plus bas).
- La taxe sur les plus-values de plus de 50 000 € ne vise pas les terrains à bâtir. À la première vente d’un terrain nu devenu constructible, deux autres taxes peuvent s’ajouter, sous conditions.
- Un terrain détaché du jardin de votre résidence principale et vendu comme terrain à bâtir n’est pas exonéré comme la maison. Exonérations possibles : prix de 15 000 € au plus, retraités ou titulaires de la carte « mobilité inclusion » invalidité sous conditions de revenus, expropriation avec remploi.
Sur cette page
Calculer la plus-value d’un terrain
Le prix de vente est celui de l’acte, diminué des frais de vente justifiés, comme les diagnostics. Le prix d’acquisition est celui de votre acte d’achat, augmenté des seules dépenses que la loi énumère.
Pour un terrain, deux postes pèsent le plus : les frais d’acquisition (droits, notaire, commission d’agence à votre charge), au réel ou au forfait de 7,5 % après un achat, et la viabilisation payée par vous, factures à l’appui.
| Dépense | Terrain nu | Justificatif |
|---|---|---|
| Frais d’achat (droits, notaire) | Réels, ou forfait de 7,5 % du prix (achat seulement) | Acte, décompte du notaire |
| Voirie, réseaux, distribution | Montant réel, imposés ou non par la collectivité | Factures |
| Drainage et travaux sur terrain nu | Montant réel, sous conditions | Factures |
| Démolition d’une construction vétuste | Admise pour vendre comme terrain à bâtir | Factures |
| Forfait travaux de 15 % | Non : réservé aux immeubles bâtis | Sans objet |
| Intérêts d’emprunt pour travaux | Non retenus | Sans objet |
Ce qui augmente le prix d’acquisition d’un terrain nu. Les pièces sont fournies sur demande de l’administration. Sources : BOFiP : majoration du prix d’acquisition (BOI-RFPI-PVI-20-10-20-20) ; Service-Public : impôt sur le revenu, plus-value immobilière (vérifié le 15 avril 2026). Consulté le 13/11/2026.
En principe, une moins-value immobilière ne s’impute pas sur la plus-value d’un autre bien, même la même année ; les exceptions sont étroites.
Abattements pour durée de détention : 22 ans et 30 ans
Depuis le 1er septembre 2014, les terrains à bâtir suivent les mêmes abattements que les autres biens. La durée se compte par périodes de douze mois jusqu’à la cession, à partir de l’acte d’achat (pas de son enregistrement), du décès pour un bien hérité ou de l’acte de donation.
Pour l’impôt, la date de cession dépend de l’avant-contrat. Sans compromis préalable, c’est la date de l’acte authentique. Un compromis (promesse synallagmatique) vaut vente dès sa signature ; s’il est sous condition suspensive, la cession a lieu à la date de l’acte qui constate la réalisation de la condition. Une promesse unilatérale, elle, ne transfère pas la propriété. Faites confirmer cette date par le notaire avant de miser sur un abattement.
À 22 ans de détention révolus, l’impôt sur le revenu disparaît et les prélèvements sociaux pèsent encore 12,4 % de la plus-value brute, puis baissent chaque année (1,5 % à 29 ans) jusqu’à l’exonération après 30 ans. Une personne affiliée à un régime obligatoire de sécurité sociale d’un autre pays de l’Espace économique européen ou de Suisse, et non au régime français, est exonérée de CSG et de CRDS ; selon impots.gouv.fr, les résidents britanniques continuent d’en bénéficier depuis le Brexit. Le prélèvement de solidarité de 7,5 % reste dû dans tous ces cas.
Un abattement exceptionnel et temporaire existe aussi (article 150 VE du CGI, version en vigueur depuis le 21 février 2026). Pour un terrain à bâtir, il suppose que le terrain soit situé dans une commune classée par arrêté en zone de déséquilibre important entre l’offre et la demande de logements, hors Corse.
La promesse de vente doit être signée et avoir acquis date certaine du 1er janvier 2024 au 31 décembre 2027, et la vente être réalisée au plus tard le 31 décembre de la deuxième année suivante.
Dans l’acte, l’acquéreur s’engage à construire, en démolissant au besoin, un ou plusieurs bâtiments d’habitation collectifs achevés dans les quatre ans suivant l’achat, sur au moins 75 % du gabarit maximal autorisé.
Le taux applicable et les engagements supplémentaires possibles dépendent du programme et de la commune : votre notaire les vérifie sur le texte complet de l’article.
L’abattement est exclu si l’acheteur est votre conjoint, votre partenaire de PACS, votre concubin notoire, un ascendant ou descendant de vous ou de l’une de ces personnes, ou une société dont vous-même ou l’une de ces personnes êtes associé ou le devenez à l’occasion de cette vente.
Terrain hérité, donné ou divisé
Pour un terrain reçu par succession ou donation, le prix d’acquisition est la valeur retenue pour calculer les droits de succession ou de donation. S’y ajoutent, au réel, les frais d’acte et les droits que vous avez vous-même payés, au prorata du terrain ; pas de forfait de 7,5 %, réservé aux achats.
Une valeur basse dans la déclaration de succession réduit les droits mais grossit la plus-value à la revente. Pour retrouver l’acte : retrouver un titre de propriété.
Pour un terrain divisé, la plus-value porte sur la partie vendue, avec sa quote-part du prix et des frais d’achat. Les étapes de la division sont dans vendre une partie de son terrain.
Exonération de la résidence principale et autres cas
La maison qui est votre résidence principale au jour de la vente est exonérée, avec ses dépendances immédiates et nécessaires vendues en même temps. Mais un terrain vendu comme terrain à bâtir (constructible selon les documents d’urbanisme) n’est pas traité comme une dépendance. Restent exonérés les garages, aires de stationnement, remises et maisons de gardien utilisés comme annexes de l’habitation, ainsi que les cours, passages et accès.
- Prix de 15 000 € au plus. Le seuil s’apprécie sur la valeur en pleine propriété ; pour un bien en indivision, sur chaque quote-part.
- Retraités et titulaires de la carte « mobilité inclusion » portant la mention invalidité. Il ne faut pas être redevable de l’IFI (impôt sur la fortune immobilière) l’avant-dernière année avant la vente, et avoir un revenu fiscal de référence de cette même année sous la limite légale : pour une vente en 2026, 12 793 € pour la première part en 2024, plus 3 428 € par demi-part (montants différents dans les DOM).
- Expropriation. Bien frappé d’une déclaration d’utilité publique, si toute l’indemnité sert à acquérir, construire, reconstruire ou agrandir un ou plusieurs immeubles dans les 12 mois suivant sa perception.
- Vente à un organisme de logement social, ou à un opérateur privé qui s’engage à réaliser des logements sociaux, jusqu’au 31 décembre 2027, sous conditions.
À l’inverse, la taxe sur les plus-values immobilières élevées (plus de 50 000 € de plus-value imposable, de 2 % à 6 %) exclut les terrains à bâtir au sens de la TVA. Une parcelle non constructible vendue avec une forte plus-value peut, elle, y être soumise.
Sources : CGI, art. 150 U (champ et exonérations), Legifrance ; BOFiP : exonération de la résidence principale et de ses dépendances (BOI-RFPI-PVI-10-40-10) ; Service-Public : impôt sur le revenu, plus-value immobilière (vérifié le 15 avril 2026) ; BOFiP : taxe communale sur les terrains nus devenus constructibles (BOI-RFPI-TDC-10) ; BOFiP : taxe nationale sur les terrains nus rendus constructibles (BOI-RFPI-TDC-20) ; CGI, art. 1605 nonies (terrains nus rendus constructibles), Legifrance ; BOFiP : taxe sur les plus-values immobilières élevées, champ (BOI-RFPI-TPVIE-10) ; CGI, art. 1609 nonies G (taxe sur les plus-values élevées), Legifrance. Consulté le 13/11/2026.
Qui déclare, qui paie et quand
- Rassemblez les pièces dès la mise en vente. Acte d’achat ou déclaration de succession, décompte des frais, factures de viabilisation ou de démolition. Coût : nul. Durée : une heure ou deux si les papiers sont chez vous (estimation TerrainCheck).
- Estimez la plus-value avant de fixer le prix. Refaites le calcul de l’exemple avec vos chiffres, puis faites-le vérifier par le notaire. Coût : nul. Durée : une demi-heure (estimation TerrainCheck).
- Dans une vente ordinaire, le notaire déclare et paie à la signature. Pour un terrain à bâtir, il remplit le formulaire 2048-TAB-SD (cerfa 14968), qui sert aussi aux taxes sur les terrains devenus constructibles, et paie l’impôt au service de la publicité foncière du lieu du terrain, à l’appui de la demande de publication (en Alsace-Moselle, la déclaration est remise lors de l’enregistrement). Aucun régime de paiement différé n’est prévu. Sans impôt dû, l’acte mentionne simplement l’exonération.
- Au printemps suivant, reportez le montant net imposable sur votre déclaration de revenus : pour une vente en 2026, la campagne s’ouvre en avril 2027. Coût : aucun ; un oubli coûte une amende de 5 % des sommes non déclarées, entre 150 € et 1 500 € (75 € et 750 € sans manquement déclaratif les trois années précédentes).
Exceptions à l’étape 3 : si des créances primant le privilège du Trésor empêchent de payer tout l’impôt, ou si l’acheteur est l’État, une collectivité ou un autre organisme public visé à l’article 150 VG du CGI, la déclaration va au service des impôts du domicile du vendeur dans le mois de l’acte. Vous y payez l’impôt dans le premier cas, le notaire dans le second, dès que l’acheteur public lui a versé les fonds.
Vente par ordonnance du juge ou par acte administratif : autres règles, au BOFiP (§ 230 et suivants).
Si vous vivez hors de France, la plus-value se calcule de la même façon, mais l’impôt est un prélèvement dont les règles propres (représentant fiscal, exonérations) sont sur impots.gouv.fr.
Sources : BOFiP : obligations déclaratives et de paiement (BOI-RFPI-PVI-30-40) ; Service-Public : déclaration de plus-value sur les cessions de terrains à bâtir (cerfa 14968) ; BOFiP : fait générateur de l’imposition (BOI-RFPI-PVI-30-10) ; Service-Public : impôt sur le revenu, plus-value immobilière (vérifié le 15 avril 2026) ; impots.gouv.fr : plus-values immobilières des non-résidents. Consulté le 13/11/2026.
Dans le rapport : les ventes de terrains autour de F 274
Avant de mettre en vente : la plus-value en six points
- Acte d’achat, ou déclaration de succession ou acte de donation, retrouvé.
- Durée de détention comptée en années pleines jusqu’à la date de cession confirmée par le notaire.
- Frais d’achat : montant réel ou forfait de 7,5 %, selon le plus favorable.
- Factures de voirie, réseaux, drainage ou démolition classées.
- Exonération possible vérifiée (15 000 €, retraité, invalidité, expropriation).
- Notaire interrogé sur les taxes des articles 1529 et 1605 nonies.
À lire aussi : estimer le prix d’un terrain avec DVF, les frais de notaire sur un terrain et la TVA sur un terrain à bâtir.
Questions fréquentes
Faut-il payer la plus-value sur un terrain détenu depuis plus de 22 ans ?
Plus d’impôt sur le revenu au-delà de 22 ans de détention, mais des prélèvements sociaux réduits jusqu’à 30 ans : au taux général, 12,4 % de la plus-value brute à 22 ans révolus, puis environ 1,5 point de moins par an. La taxe de l’article 1605 nonies sur les terrains nus rendus constructibles peut rester due.
Qui calcule et paie l’impôt ?
Dans une vente ordinaire, le notaire chargé de la vente, sur le formulaire 2048-TAB-SD, au service de la publicité foncière lors de la publication de l’acte. Deux exceptions (créances passant avant le Trésor, acheteur public) sont décrites plus haut. Vous reportez ensuite le montant net imposable sur votre déclaration de revenus.
Lire aussi
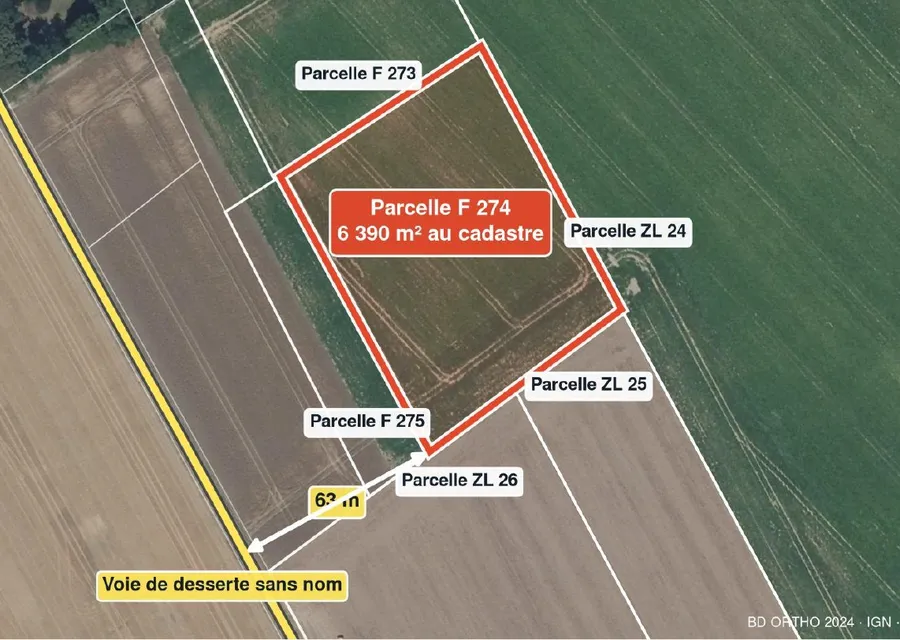
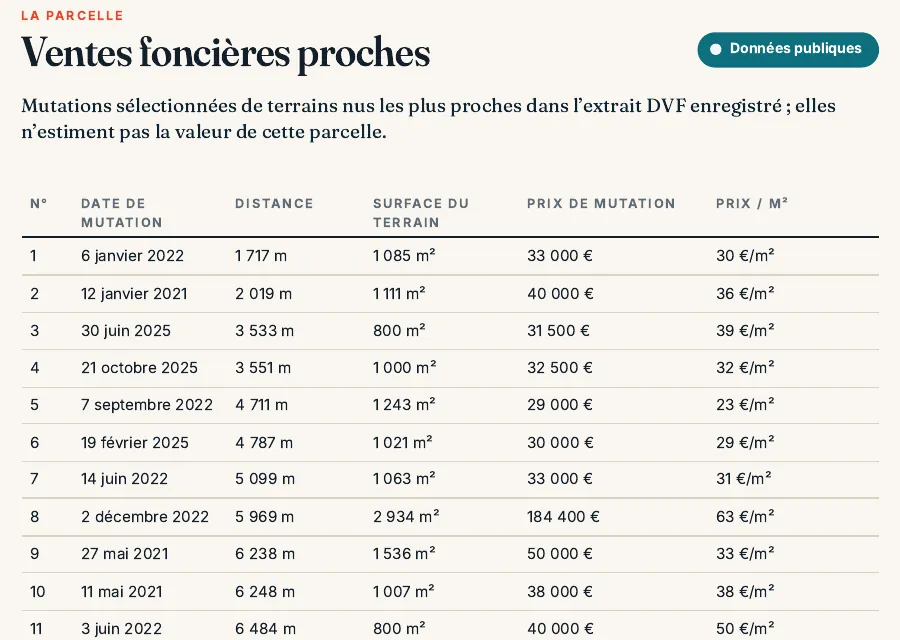
Situez votre prix de vente parmi les ventes voisines
Choisissez la parcelle sur la carte : le rapport liste les ventes de terrains proches enregistrées par la DGFiP (hors Alsace, Moselle et Mayotte), puis la zone du PLU et les risques, chaque donnée avec sa source et sa date. Il ne calcule pas votre plus-value. Aperçu gratuit, rapport PDF à 29 € (39 € en français et en anglais).