Pilier : Acheter un terrain à bâtir en France
Taxe d’aménagement : comment elle se calcule, quand elle tombe et qui peut en être exonéré
Pour une maison de 120 m² en résidence principale hors Île-de-France, la taxe d’aménagement se calcule en 2026 sur une valeur de 62 440 € ; avec des taux d’exemple de 3 % pour la commune et 2,5 % pour le département, le calcul donne 3 434,20 €, soit 3 434 € après l’arrondi à l’euro, réclamés en deux titres de 1 717 € après l’achèvement des travaux. Premier réflexe : relever le taux de la commune et du département dans le simulateur de la DGFiP.
En bref
- Valeur 2026 : 892 € par m² hors Île-de-France, 1 011 € en Île-de-France ; 446 € et 505 € pour les 100 premiers m² d’une résidence principale et de ses annexes.
- Taux : commune de 1 % à 5 % (jusqu’à 20 % dans certains secteurs, aucune part si elle ne l’a pas instituée), département 2,5 % au plus, région Île-de-France 1 % au plus.
- Déclaration : dans les 90 jours suivant l’achèvement, sur impots.gouv.fr (« Gérer mes biens immobiliers »), même en cas d’exonération, pour une autorisation déposée depuis le 1er septembre 2022.
- Paiement : titre unique jusqu’à 1 500 €, sinon deux moitiés ; premier titre émis à compter de 90 jours après l’achèvement, second six mois plus tard (projets de moins de 3 000 m²).
Sur cette page
Comment se calcule la taxe d’aménagement
La taxe d’aménagement est due une fois, pour des travaux autorisés par un permis de construire, un permis d’aménager ou une déclaration préalable, ou réalisés sans autorisation. Depuis le 1er septembre 2022, la Direction générale des finances publiques (DGFiP) la calcule et la recouvre pour la commune, le département et, en Île-de-France, la région. Formule : surface taxable × valeur forfaitaire × taux de chaque part.
La surface taxable
C’est la somme des surfaces de plancher de chaque niveau clos et couvert, mesurées au nu intérieur des façades. On déduit l’épaisseur des murs autour des portes et fenêtres donnant sur l’extérieur, les vides et trémies des escaliers et ascenseurs, et les surfaces sous une hauteur de plafond de 1,80 m ou moins. Une pergola ou une terrasse n’est pas taxée, car elle n’est pas close et couverte ; un abri de jardin ou une véranda close et couverte l’est.
Valeurs 2026, abattement et taux
| Élément | Hors Île-de-France | Île-de-France |
|---|---|---|
| Valeur forfaitaire par m², 2026 | 892 € | 1 011 € |
| 100 premiers m² d’une résidence principale et de ses annexes (abattement de 50 %) | 446 € | 505 € (arrondi à l’euro inférieur) |
| Part communale ou intercommunale | 1 % à 5 %, jusqu’à 20 % dans certains secteurs | Idem |
| Part départementale | 2,5 % au plus | Idem |
| Part régionale | Aucune | 1 % au plus |
| Taxe d’archéologie préventive (travaux qui affectent le sous-sol) | 0,40 % de la même valeur | Idem |
Valeurs applicables aux autorisations délivrées en 2026. Piscines (251 € par m²) et places de stationnement extérieures (2 928 € à 5 857 € par place) ont leurs propres valeurs. Sources : CGI, art. 1635 quater H ; CGI, art. 1635 quater I ; CGI, art. 1635 quater M ; Service-Public : quels montants en 2026 ? (7 janvier 2026) ; CGI, art. 235 ter ZG (taxe d’archéologie préventive). Consulté le 12/11/2026.
Les valeurs suivent chaque 1er janvier l’indice du coût de la construction de l’Insee. L’abattement de 50 % ne vaut que pour l’habitation principale : une résidence secondaire est comptée à 892 € ou 1 011 € dès le premier mètre carré.
Valeurs, taux, exonérations et abattements sont ceux de la date de délivrance du permis, de la naissance d’un permis tacite ou de la non-opposition à la déclaration préalable. La surface, elle, est constatée à l’achèvement.
Sources : Service-Public : taxe d’aménagement (TA) ; CGI, art. 1635 quater C ; CGI, art. 1635 quater F ; CGI, annexe II, art. 318 J. Consulté le 12/11/2026.
Exemple chiffré : une maison de 120 m²
Hypothèses : maison neuve de 120 m² de surface taxable, résidence principale, sans piscine ni stationnement extérieur, permis délivré en 2026. Les taux de 3 % et 2,5 % sont des taux d’exemple, ceux des exemples de Service-Public : remplacez-les par les vôtres.
| Étape | Hors Île-de-France, taux d’exemple | Île-de-France, taux d’exemple | Brailly-Cornehotte (Somme), taux 2026 |
|---|---|---|---|
| 100 premiers m² (valeur réduite de 50 %) | 100 × 446 € = 44 600 € | 100 × 505 € = 50 500 € | 100 × 446 € = 44 600 € |
| 20 m² suivants | 20 × 892 € = 17 840 € | 20 × 1 011 € = 20 220 € | 20 × 892 € = 17 840 € |
| Valeur taxable | 62 440 € | 70 720 € | 62 440 € |
| Part communale | 3 % : 1 873,20 € | 3 % : 2 121,60 € | 0 % : 0 € |
| Part départementale | 2,5 % : 1 561 € | 2,5 % : 1 768 € | 2,5 % : 1 561 € |
| Part régionale | sans objet | 1 % : 707,20 € | sans objet |
| Total calculé | 3 434,20 € | 4 596,80 € | 1 561 € |
| Taxe d’aménagement due, arrondie à l’euro | 3 434 € | 4 597 € | 1 561 € |
| Titres de perception | deux moitiés | deux moitiés | deux moitiés |
| Taxe d’archéologie préventive, 0,40 %, si les travaux affectent le sous-sol : titre unique | 249,76 €, arrondie à 250 € | 282,88 €, arrondie à 283 € | 249,76 €, arrondie à 250 € |
Notre calcul : parts au centime, puis montant de chaque taxe arrondi à l’euro le plus proche (CGI, art. 1724). Taux d’exemple dans les deux premières colonnes ; taux réels au 1er janvier 2026 dans la troisième (fichier DELTA de la DGFiP). Sources : CGI, art. 1635 quater H ; CGI, art. 1635 quater I ; CGI, art. 1724 (arrondi à l’euro) ; CGI, art. 1679 octies ; CGI, art. 235 ter ZG (taxe d’archéologie préventive) ; DGFiP : taxe d’aménagement, éléments de taxation votés (DELTA), data.gouv.fr. Consulté le 12/11/2026.
La troisième colonne reprend la commune de notre exemple de rapport, Brailly-Cornehotte (Somme) : taux communal de 0 % depuis 2022 et taux départemental de 2,5 % depuis le 1er janvier 2026 selon le fichier DELTA, soit 1 561 €. La taxe d’archéologie préventive se déclare avec la taxe d’aménagement mais fait l’objet d’un titre unique.
Sources : DGFiP : notice, démarches déclaratives après travaux (PDF) ; CGI, art. 1724 (arrondi à l’euro) ; CGI, art. 235 ter ZG (taxe d’archéologie préventive). Consulté le 12/11/2026.
Trouver le taux de votre commune
Communes, intercommunalités et départements notifient leurs taux à la DGFiP dans l’application DELTA, publiée sur data.gouv.fr. Voici les taux communaux en vigueur au 1er janvier 2026.
Dans les 3 243 communes sectorisées, le taux dépend du secteur de la parcelle. Côté départements, 57 sur 101 appliquent le maximum de 2,5 %, le plus bas 0,8 %. La région Île-de-France applique 1 % dans ses huit départements.
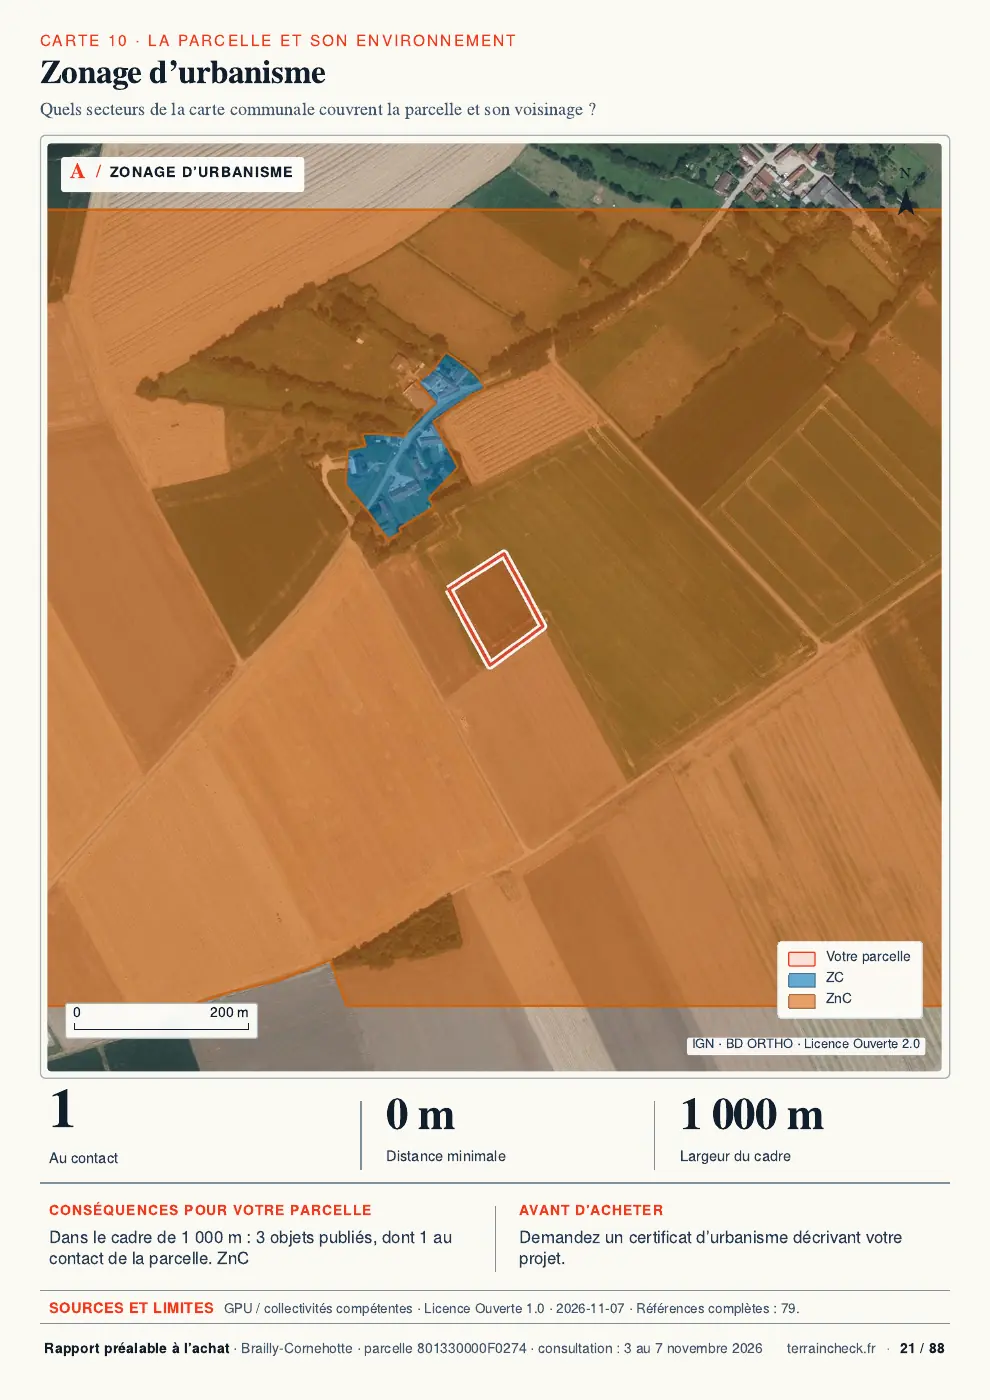
Une commune dotée d’un plan local d’urbanisme (PLU) ou d’un plan d’occupation des sols perçoit la part communale sauf délibération contraire, à 1 % si elle n’a pas voté de taux. Les autres communes, par exemple celles qui ont une carte communale, ne la perçoivent que si elles l’ont instituée par délibération.
- Simulateur des taxes d’urbanisme sur impots.gouv.fr : code postal et références cadastrales ; il applique les derniers taux en vigueur. Coût : nul. Résultat immédiat.
- Service urbanisme de la mairie : la commune a-t-elle des secteurs de taxe d’aménagement, et dans lequel est la parcelle ? Coût : nul. Délai : selon la mairie.
Sources : impots.gouv.fr : simulateur des taxes d’urbanisme ; CGI, art. 1635 quater A ; CGI, art. 1635 quater L. Consulté le 12/11/2026.
Déclarer et payer : tout se passe après l’achèvement
Pour une maison dont l’autorisation a été déposée depuis le 1er septembre 2022, rien n’est payé au permis : tout part de l’achèvement des travaux.
- Achèvement des travaux. La taxe devient exigible à la date de réalisation définitive des travaux au sens de l’article 1406 du CGI. Côté urbanisme, la déclaration attestant l’achèvement et la conformité des travaux (DAACT) se dépose en mairie : c’est une démarche distincte.
- Déclaration, dans les 90 jours. Où : impots.gouv.fr, espace sécurisé, « Gérer mes biens immobiliers », dans le même parcours que la déclaration foncière ; obligatoire même en cas d’exonération. Ou formulaire papier au centre des impôts fonciers. Coût : nul.
- Premier titre de perception, émis à compter de 90 jours après l’achèvement : titre unique si la taxe n’excède pas 1 500 €, sinon la moitié.
- Second titre, émis six mois après le premier, pour l’autre moitié.
Le CGI fixe la date d’émission des titres, pas la date limite de paiement : ne la déduisez pas de l’achèvement, payez selon le titre reçu. La taxe d’archéologie préventive arrive sur un titre unique.
Sources : CGI, art. 1635 quater G ; CGI, art. 1406 ; CGI, art. 1635 quater P ; CGI, art. 1679 octies ; CGI, art. 1679 nonies ; CGI, art. 235 ter ZG (taxe d’archéologie préventive) ; impots.gouv.fr : « Gérer mes biens immobiliers » ; DGFiP : notice, démarches déclaratives après travaux (PDF) ; Service-Public : taxe d’aménagement (TA) ; Service-Public : quels montants en 2026 ? (7 janvier 2026). Consulté le 12/11/2026.
Exonérations et abattements utiles pour une maison
| Cas | Effet | Conditions |
|---|---|---|
| Construction de 5 m² ou moins | Exonération de plein droit | Surface inférieure ou égale à 5 m² |
| 100 premiers m² d’une résidence principale et de ses annexes | Valeur réduite de 50 % | Habitation principale ; non cumulable avec l’abattement des logements sociaux |
| Résidence principale financée par un prêt à taux zéro (PTZ) | Exonération facultative, totale ou partielle | Votée par la collectivité, pour sa part ; au plus 50 % de la surface qui ne bénéficie pas de l’abattement |
| Abri de jardin ou serre de jardin à usage non professionnel de 20 m² ou moins | Exonération facultative, totale ou partielle | Votée par la collectivité, pour sa part |
| Construction en zone d’aménagement concerté (ZAC), en projet urbain partenarial (PUP) ou en opération d’intérêt national | Exonération de la seule part communale | Équipements publics mis à la charge des constructeurs ou aménageurs (ZAC, opération d’intérêt national) ; périmètre et durée de la convention (PUP) |
Cas d’une maison neuve. Autres exonérations de plein droit (reconstruction, services publics, agriculture, logement social, plans de prévention des risques) : voir l’article 1635 quater D. Sources : CGI, art. 1635 quater D ; CGI, art. 1635 quater E ; CGI, art. 1635 quater I. Consulté le 12/11/2026.
Une exonération facultative n’existe que si la collectivité l’a votée, et seulement pour sa part ; elle figure dans sa délibération publiée avec les taux (fichier DELTA).
Terrain vendu avec un permis ou un certificat d’urbanisme
Si vous reprenez le permis du vendeur par un transfert, c’est vous qui payez : le redevable est le bénéficiaire de l’autorisation à la date d’exigibilité, donc à l’achèvement. Les valeurs, taux et exonérations restent ceux de la date de délivrance du permis initial. Chiffrez la taxe avant de signer le compromis.
Le certificat d’urbanisme liste les taxes applicables au terrain. Si le permis est demandé dans les 18 mois qui suivent sa délivrance, le régime de taxation qu’il mentionne (valeur, taux, exonérations) s’applique s’il est plus favorable. Voir certificat d’urbanisme informatif ou opérationnel.
Sources : CGI, art. 1635 quater C ; CGI, art. 1635 quater F ; Code de l’urbanisme, art. L410-1. Consulté le 12/11/2026.
Dans le rapport : à qui demander le certificat d’urbanisme
Avant de déposer le permis
- Taux communal, secteur éventuel et taux départemental relevés pour l’année prévue de délivrance du permis.
- Surface taxable estimée sur les plans, annexes closes et couvertes comprises.
- Résidence principale ou secondaire : abattement de 50 % sur les 100 premiers m², ou non.
- Exonérations votées par la commune et le département (PTZ, abri de jardin) vérifiées dans leur délibération.
- Budget prévu après l’achèvement : un ou deux titres de taxe d’aménagement, plus un titre de 0,40 % d’archéologie préventive si le sous-sol est touché.
Questions fréquentes
Quand paie-t-on la taxe d’aménagement ?
Pour une autorisation déposée depuis le 1er septembre 2022, après l’achèvement des travaux : un titre unique si la taxe n’excède pas 1 500 €, sinon deux moitiés. Le premier titre est émis à compter de 90 jours après l’achèvement, le second six mois plus tard (projets de moins de 3 000 m²).
Un abri de jardin paie-t-il la taxe d’aménagement ?
Oui s’il est clos et couvert et dépasse 5 m². La commune, le département ou la région peuvent exonérer, pour leur part, les abris de jardin à usage non professionnel de 20 m² ou moins : vérifiez leur délibération.
Qui paie quand le permis est transféré à l’acheteur du terrain ?
Le bénéficiaire de l’autorisation à la date d’exigibilité, c’est-à-dire à l’achèvement : après un transfert, l’acheteur. Les taux restent ceux de la date de délivrance du permis initial.
Lire aussi
Frais de notaire pour un terrain : taux 2026 par département, barème et exemples chiffrés
Permis de construire : délais d’instruction, pièces manquantes et permis tacite
Terrain viabilisé, raccordable ou non viabilisé : ce que l’annonce promet et comment le vérifier
Certificat d’urbanisme : informatif ou opérationnel, comment le demander avant d’acheter un terrain
Avant de chiffrer la construction, regardez le terrain
Choisissez la parcelle sur la carte : le rapport rassemble sa zone d’urbanisme, ses risques, ses dimensions et les services à contacter en mairie, avec la source et la date de chaque donnée. Il ne calcule pas la taxe d’aménagement. Aperçu gratuit, rapport PDF à 29 € (39 € en français et en anglais).