Pilier : Acheter un terrain à bâtir en France
Taxe foncière sur un terrain non bâti : qui paie, calcul et exonérations
En France, la taxe foncière sur les propriétés non bâties (TFPNB) est due pour toute l’année par le propriétaire ou l’usufruitier du terrain au 1er janvier. Elle se calcule sur 80 % de la valeur locative cadastrale, multipliés par les taux de la commune, de l’intercommunalité et des taxes annexes. Avant d’acheter, demandez au vendeur son dernier avis de taxe foncière : il indique la base et les montants de l’année.
En bref
- Le 1er janvier décide. Si l’acte est signé en cours d’année, l’avis de l’année reste au nom du vendeur ; le partage au prorata convenu chez le notaire ne lie pas l’administration fiscale.
- Terre agricole (terres, prés, pâturages, vergers, vignes, bois et landes, lacs, étangs et jardins) : exonération de 30 % sur les parts de la commune et de l’intercommunalité, 100 % en Corse, 80 % outre-mer. Terrain à bâtir : pas d’exonération et une taxe additionnelle en plus.
- Exemple avec les taux 2025 de Brailly-Cornehotte (Somme) : pour 100 € de base, environ 90 € par an pour un terrain classé terrain à bâtir, environ 34 € pour une terre agricole.
- Calendrier 2026 : avis en ligne à partir du 27 août (hors mensualisation), paiement au plus tard le 15 octobre, ou le 20 octobre en ligne. La date limite figure sur l’avis.
Sur cette page
Qui paie, et pour quelle année
La taxe est établie chaque année sur les propriétés non bâties de toute nature situées en France, sauf exonération expresse du code général des impôts (art. 1393) : champ, bois, lande ou terrain à bâtir, qu’ils produisent un revenu ou non.
Elle est due pour l’année entière d’après la situation au 1er janvier (art. 1415). Le redevable est le propriétaire, ou l’usufruitier lorsque le terrain est grevé d’usufruit (art. 1400). Un achat signé le 2 janvier ne change rien à la taxe de l’année : le vendeur la reçoit et la paie en totalité.
Le jour de la vente, chez le notaire, l’acheteur rembourse habituellement au vendeur la part de l’année restant à courir, au prorata du dernier avis connu. Cet accord n’a d’effet qu’entre eux : l’administration fiscale n’en tient pas compte. Vous êtes en principe imposé à votre nom l’année suivante, une fois la vente enregistrée au cadastre.
Sources : Légifrance : article 1415 du code général des impôts (situation au 1er janvier) ; Légifrance : article 1400 du code général des impôts (redevable) ; Service-Public : taxe foncière, vente dans l’année ; BOFiP : TFPNB, annualité de l’impôt (BOI-IF-TFNB-10-10). Consulté le 13/11/2026.
Comment la taxe se calcule
Tout part de la valeur locative cadastrale de la parcelle. Personne n’estime votre terrain : l’administration applique un tarif communal fixé par nature de culture ou de propriété et, le cas échéant, par classe, établi sur les loyers au 1er janvier 1961 (autre date outre-mer).
Cette valeur est revalorisée chaque année (coefficient 1,008 en 2026). La base d’imposition, le revenu cadastral, est égale à la valeur diminuée de 20 % (art. 1396). Chaque ligne de l’avis vaut la base multipliée par le taux de son bénéficiaire.
| Ligne de l’avis | Bénéficiaire | Terrains concernés | Brailly-Cornehotte 2025 |
|---|---|---|---|
| Commune | Commune (taux voté) | Tous ; −30 % pour les terres agricoles | 27,70 % |
| Intercommunalité | CC Ponthieu-Marquenterre (taux voté) | Tous ; −30 % pour les terres agricoles | 7,85 % |
| Taxe additionnelle | Commune ou intercommunalité ; taux figé, non voté | Carrières, terrains à bâtir, terrains d’agrément, voies ferrées, sols des bâtiments ; pas les terres agricoles | 43,74 % |
| Chambre d’agriculture | Réseau des chambres d’agriculture | Tout terrain soumis à la TFPNB, sans l’exonération de 30 % | 6,35 % |
| GEMAPI | Intercommunalité (eaux et inondations) | Tous ; −30 % pour les terres agricoles | 1,33 % |
| Taxe spéciale d’équipement | Établissement public foncier | Tous ; −30 % pour les terres agricoles | 0,224 % |
Taux nets 2025 à Brailly-Cornehotte (80133), plus les frais de gestion de l’État (art. 1641). Sources : DGFiP : fichier REI 2025 des impôts locaux (data.gouv.fr) ; Légifrance : article 1519 I du code général des impôts (taxe additionnelle). Consulté le 13/11/2026.
La commune peut aussi, par délibération, majorer la valeur locative de certains terrains constructibles situés en zone urbaine ou à urbaniser (art. 1396, II). Ce mécanisme et ses exceptions sont détaillés dans garder un terrain constructible sans construire ; la mairie dit si une délibération s’applique.
Terre agricole ou terrain à bâtir : deux taxes différentes
L’impôt retient la nature de culture de la parcelle au 1er janvier, et non le projet de l’acheteur. Deux règles creusent l’écart.
Les terres à usage agricole (« terres, prés, pâturages, vergers, vignes, bois et landes, lacs, étangs et jardins ») sont exonérées à hauteur de 30 % (art. 1394 B bis). L’exonération porte sur les parts de la commune et de l’intercommunalité, et vaut aussi pour la GEMAPI et la taxe de l’établissement public foncier. La taxe pour frais de chambre d’agriculture reste due en entier. En Corse, l’exonération est totale ; en Guadeloupe, Guyane, Martinique, à Mayotte et à La Réunion, elle atteint 80 %.
À l’inverse, les carrières, les terrains à bâtir et rues privées, les terrains d’agrément, parcs, jardins et pièces d’eau, les chemins de fer et canaux, et les sols des propriétés bâties supportent une taxe additionnelle (art. 1519 I, non applicable à Mayotte). Son taux n’est pas voté : c’est la somme des taux départemental et régional de 2010 sur le territoire, multipliée par 1,0485.
Exemple chiffré à Brailly-Cornehotte
Prenons un terrain classé terrain à bâtir dans cette commune de la Somme, avec un revenu cadastral de 100 €, chiffre rond choisi pour l’exemple. Taux 2025 du fichier REI de la DGFiP, le dernier publié.
- Commune : 100 × 27,70 % = 27,70 €. Intercommunalité : 100 × 7,85 % = 7,85 €.
- Taxe additionnelle : 100 × 43,74 % = 43,74 €. GEMAPI : 1,33 €. Établissement public foncier : 0,22 €. Chambre d’agriculture : 6,35 €.
- Total des cotisations : 87,19 €.
- Frais de gestion de l’État (art. 1641, version applicable en 2025) : 3 % sur la commune, l’intercommunalité, la taxe additionnelle et la GEMAPI (2,42 €), 9 % sur la chambre d’agriculture (0,57 €), moins de 0,03 € sur l’établissement public foncier. Total : environ 90 €.
Classé en terre agricole, le même terrain paierait environ 34 € : l’exonération de 30 % réduit la commune à 19,39 €, l’intercommunalité à 5,50 €, la GEMAPI à 0,93 € et l’établissement public foncier à 0,16 €, sans taxe additionnelle ; la chambre d’agriculture reste à 6,35 €. Sur l’avis réel, l’impôt est arrondi à l’euro le plus proche.
Le taux communal varie beaucoup : en 2025, la médiane est de 41,09 % et un dixième des communes dépassent 83,26 %. Brailly-Cornehotte (27,70 %) est dans le bas de l’échelle : environ un quart des communes ont un taux inférieur.
Exonérations temporaires : ce qui peut s’appliquer
Certaines exonérations temporaires jouent de plein droit, d’autres seulement si la commune les a votées. La plupart supposent une démarche du propriétaire auprès du service des impôts.
| Situation | Durée | Condition |
|---|---|---|
| Semis, plantation ou replantation en bois depuis le 1er janvier 2002 | 10 ans (peupleraies), 30 ans (résineux), 50 ans (feuillus et autres bois) | De plein droit, pour une plantation faite en vue de la production de bois ; changement à déclarer dans les 90 jours |
| Semis, plantation ou replantation en bois avant le 1er janvier 2002 | 30 ans à compter du semis, de la plantation ou de la replantation | De plein droit ; selon la date de plantation, l’exonération peut être épuisée |
| Arbres truffiers nouvellement plantés | 50 ans | De plein droit |
| Terrain en site Natura 2000 | 5 ans, renouvelables | Parcelle inscrite sur une liste et engagement de gestion de 5 ans |
| Terrain en zone humide | 5 ans, renouvelables | Dispositif supprimé depuis le 21 février 2026, sauf engagements souscrits avant cette date |
| Noyers, vergers, vignes | Jusqu’à 8 ans | Sur délibération de la commune |
| Agriculture biologique | 5 ans | Sur délibération ; liste des parcelles et justificatif avant chaque 1er janvier |
Principales exonérations temporaires (fiche vérifiée le 21 février 2026) ; conditions complètes aux articles 1395 et suivants du CGI. Sources : Service-Public : taxe foncière sur les propriétés non bâties (TFPNB). Consulté le 13/11/2026.
Les oliviers peuvent être exonérés à titre permanent si la commune l’a décidé (déclaration n° 6707-SD avant le 1er janvier de la première année). Demandez au vendeur quelles exonérations figurent sur son avis, et jusqu’à quand.
Estimer la taxe avant d’acheter
- Demandez au vendeur son dernier avis de taxe foncière. Coût : nul. Délai : aucun n’est fixé par les textes cités.
- Faites préciser la nature de culture retenue (terre, pré, bois, terrain à bâtir) ; en cas de doute, adressez-vous au centre des impôts fonciers et du cadastre. Coût : nul. Aucun délai fixé par les textes cités.
- Relevez les taux de la commune sur le service des taux d’impositions locales du ministère des Finances. Coût : nul. Durée : un quart d’heure (estimation TerrainCheck).
- Faites le calcul : base × somme des taux, plus les frais, comme dans l’exemple, et la majoration éventuelle. Coût : nul. Durée : quelques minutes (estimation TerrainCheck).
- Au compromis, puis à l’acte, faites écrire la répartition de la taxe de l’année. Elle se règle habituellement chez le notaire, le jour de la vente, au prorata du dernier avis connu. Coût : la part de taxe remboursée au vendeur.
- Après l’achat, votre premier avis arrive l’année suivante. En 2026, les avis étaient en ligne à partir du 27 août (19 septembre en mensualisation), à payer au plus tard le 15 octobre, ou le 20 octobre en ligne.
Sources : Service-Public : connaître les taux d’impositions directes locales par commune ; impots.gouv.fr : date de l’avis de taxe foncière et date limite de paiement (2026). Consulté le 13/11/2026.
Dans le rapport : le contexte foncier de la commune
Avant le compromis : six points sur la taxe foncière
- Dernier avis de taxe foncière du vendeur obtenu, exonérations comprises.
- Nature de culture de la parcelle connue : terre agricole ou terrain à bâtir.
- Taux de la commune et de l’intercommunalité de la dernière année relevés.
- Majoration éventuelle des terrains constructibles vérifiée en mairie.
- Répartition de la taxe de l’année écrite dans le compromis.
- Plantation ou changement d’usage prévu : déclaration sous 90 jours.
Les autres coûts du projet : la taxe d’aménagement due avec le permis de construire, et les frais de notaire d’un terrain nu.
Questions fréquentes
J’achète un terrain en juin : qui paie la taxe foncière de l’année ?
Le vendeur, propriétaire au 1er janvier : l’avis de l’année est établi à son nom et il le paie en totalité. Le remboursement au prorata se convient chez le notaire et n’engage que vendeur et acheteur. Vous êtes en principe imposé à votre nom à partir de l’année suivante.
Un terrain constructible paie-t-il plus qu’un champ ?
À base égale, oui : une terre agricole bénéficie de l’exonération de 30 % sur les parts de la commune et de l’intercommunalité, et un terrain à bâtir supporte la taxe additionnelle de l’article 1519 I. Les bases elles-mêmes diffèrent selon la nature de culture et la classe : seul l’avis donne le montant exact.
Un terrain boisé est-il exonéré ?
Un semis, une plantation ou une replantation en bois faits en vue de la production de bois sont exonérés de plein droit, à compter du semis ou de la plantation : 10, 30 ou 50 ans selon les essences depuis le 1er janvier 2002, 30 ans pour un boisement plus ancien. Le changement doit être déclaré dans les délais. Demandez la date de plantation : pour un bois ancien, l’exonération peut être épuisée. Hors de ce cas, un bois classé dans la catégorie « bois et landes » bénéficie en règle générale de l’exonération de 30 %.
Lire aussi
Acheter un terrain constructible sans construire : taxe foncière, déclassement et revente
Taxe d’aménagement : comment elle se calcule, quand elle tombe et qui peut en être exonéré
Frais de notaire pour un terrain : taux 2026 par département, barème et exemples chiffrés
Plus-value sur un terrain à bâtir : calcul, abattements pour durée et cas d’exonération
Avant de signer, regardez aussi le terrain lui-même
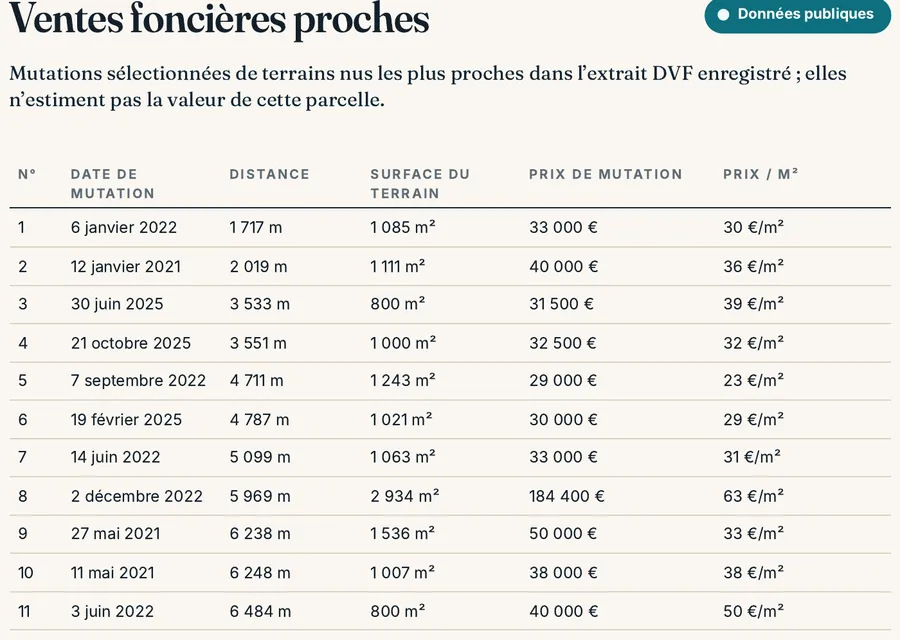
La taxe foncière se lit sur l’avis du vendeur. Le rapport rassemble ce que l’avis ne dit pas : la zone du PLU, les risques naturels, les argiles, Natura 2000 et les ventes de terrains autour de la parcelle, chaque donnée avec sa source et sa date. Aperçu gratuit, rapport PDF à 29 € (39 € en français et en anglais).