Pilier : Acheter un terrain à bâtir en France
TVA sur un terrain à bâtir : TVA sur marge, droits de mutation et incidence sur le prix
En France métropolitaine continentale, un terrain à bâtir vendu par un particulier ne supporte pas de TVA : vous payez les droits de mutation, 6,3185 % du prix dans la Somme au 1er juin 2026 (moins, sous conditions, pour un primo-accédant qui achète sa résidence principale). Si le vendeur est un assujetti, comme un lotisseur, le prix comprend une TVA de 20 % sur le prix total, avec des droits réduits d’environ 0,715 %, ou sur la seule marge, avec les droits ordinaires. Demandez par écrit, avant l’offre, qui vend et sous quel régime.
En bref
- Le statut du vendeur décide. Un particulier qui vend son terrain, même divisé en lots, est présumé ne pas exercer d’activité économique, sauf démarche active de commercialisation foncière.
- TVA sur le prix total (20 %) lorsque l’achat du terrain par le vendeur assujetti a ouvert droit à déduction, ou que la marge ne peut pas s’appliquer : les droits sont alors réduits à 0,70 %, plus 2,14 % de ce montant en frais d’assiette, sans taxe additionnelle.
- TVA sur la marge lorsque le vendeur assujetti a acheté le terrain sans droit à déduction, comme terrain non bâti (conditions discutées plus bas) : les droits de droit commun s’ajoutent, calculés sur le prix hors TVA si l’acte mentionne la TVA à part.
- Droits de droit commun : taux départemental de 3,80 % à 5,00 % au 1er juin 2026, plus 2,37 % de ce montant et 1,20 % de taxe additionnelle. La hausse au-delà de 4,50 % est écartée, sous conditions, pour un primo-accédant qui achète sa future résidence principale (définition et exceptions plus bas).
Sur cette page
Particulier ou assujetti : qui facture la TVA
La TVA ne frappe la vente d’un terrain à bâtir que si le vendeur est un assujetti agissant en tant que tel : une personne qui exerce de manière indépendante une activité économique (art. 256 A du CGI).
Un particulier qui cède un terrain recueilli par succession ou donation, ou acquis pour son usage privé, est présumé ne pas réaliser d’activité économique. Lotir avant de vendre ne la renverse pas à soi seul, pas plus que le nombre de parcelles ou la durée des ventes. Voir aussi vendre une partie de son terrain.
La présomption tombe lorsque le vendeur entre dans une démarche active de commercialisation foncière : achat en dehors d’une pure gestion patrimoniale, moyens qui le placent en concurrence avec les professionnels (bureau de vente, commissions garanties à un agent mandaté), dépenses d’aménagement significatives. Confier la vente à un notaire ou à une agence payés par une commission à la charge de l’acquéreur n’en fait pas partie.
Une commune vend avec TVA lorsque la cession s’inscrit dans une démarche économique (terrains acquis et aménagés pour être revendus), sans TVA lorsqu’elle gère simplement son patrimoine.
Sources : BOFiP : notion d’assujetti pour les livraisons d’immeubles (BOI-TVA-IMM-10-10-10-10). Consulté le 13/11/2026.
Ce que la loi appelle terrain à bâtir
Pour la TVA, sont des terrains à bâtir « les terrains sur lesquels des constructions peuvent être autorisées » en application d’un plan local d’urbanisme (PLU), d’un autre document d’urbanisme en tenant lieu, d’une carte communale ou de l’article L. 111-3 du code de l’urbanisme (communes sans document d’urbanisme). Comment le vérifier pour une parcelle : savoir si un terrain est constructible.
Les autres terrains (agricoles, naturels) sont livrés en exonération de TVA (art. 261, 5, 1° du CGI), même par un professionnel, sauf option de celui-ci ; la vente supporte alors les droits de droit commun.
Sources : CGI, art. 257 (terrains à bâtir), Legifrance ; CGI, art. 261, 5 (livraisons exonérées), Legifrance. Consulté le 13/11/2026.
Prix total, marge ou droits : les trois cas
| Vendeur | TVA | Droits de mutation | Base des droits |
|---|---|---|---|
| Particulier gérant son patrimoine | Aucune | Droit commun | Prix payé |
| Assujetti, autres cas (achat avec droit à déduction notamment) | 20 % du prix hors taxe | 0,70 % + 2,14 % de frais d’assiette | Prix hors TVA si la TVA figure à part |
| Assujetti, achat sans droit à déduction, comme terrain non bâti | 20 % de la marge | Droit commun | Prix hors TVA si la TVA figure à part |
| Assujetti, terrain qui n’est pas à bâtir | Exonérée, sauf option | Droit commun sans option | Prix payé |
Droit commun : voir l’exemple chiffré. Sans mention distincte de la TVA, les droits portent sur le prix TVA comprise. Sources : CGI, art. 1594 F quinquies (taux de 0,70 %), Legifrance ; CGI, art. 1594 D (taux départemental), Legifrance ; BOFiP : assiette des droits, prix hors TVA (BOI-ENR-DMTOI-10-10-20-20). Consulté le 13/11/2026.
Comment se calcule la TVA sur la marge
La marge est la différence entre le prix payé par l’acquéreur et ce que le vendeur a lui-même versé pour acquérir le terrain, droits de mutation compris. Elle est réputée TVA comprise : on la divise par 1,20 pour obtenir la base, puis on applique 20 %. Pour un lot, le prix d’achat se répartit en règle générale selon la surface ; un prix différencié entre parties du terrain est admis si leurs caractéristiques le justifient, sans dépasser au total le coût réel d’acquisition (BOFiP, § 300). Une marge négative donne une base nulle.
La marge suppose un terrain revendu avec la même qualification : elle exclut un terrain acquis bâti puis démoli par le vendeur. Origine non justifiée : TVA sur le prix total.
Sources : CJUE, 30 septembre 2021, Icade Promotion, C-299/20 (EUR-Lex) ; Assemblée nationale : question écrite n° 42486, réponse publiée au JO le 1er février 2022. Consulté le 13/11/2026.
Exemple chiffré : 100 000 € payés au vendeur dans la Somme
Terrain payé 100 000 € au vendeur dans la Somme (taux départemental voté : 5,00 % au 1er juin 2026), TVA mentionnée à part dans l’acte. Calcul indicatif, avant arrondis, hors émoluments du notaire (voir frais de notaire sur un terrain nu).
- Vendeur particulier. Pas de TVA. Droits : 5,00 % × 100 000 = 5 000 € ; frais d’assiette 2,37 % × 5 000 = 118,50 € ; taxe additionnelle 1,20 % × 100 000 = 1 200 €. Total : 6 318,50 €, soit 6,3185 % du prix.
- Lotisseur, TVA sur le prix total. Prix hors taxe : 100 000 / 1,20 = 83 333,33 € ; TVA : 16 666,67 €. Droits : 0,70 % × 83 333,33 = 583,33 €, plus 2,14 % de frais d’assiette (12,48 €), soit 595,82 €.
- Lotisseur, TVA sur la marge. Il avait payé 40 000 € pour la surface du lot, droits compris. Marge : 60 000 € ; base : 60 000 / 1,20 = 50 000 € ; TVA : 10 000 €. Prix hors TVA : 90 000 €. Droits de droit commun sur 90 000 € : 4 500 + 106,65 + 1 080 = 5 686,65 €.
Cas C sans mention de la TVA à part : droits calculés sur 100 000 €, soit 6 318,50 € au lieu de 5 686,65 € (631,85 € de plus). Dans les départements restés à 4,50 %, le taux global de droit commun est de 5,80665 % ; il est de 5,09006 % dans l’Indre (3,80 %).
Le taux relevé au-delà de 4,50 % ne s’applique pas si le bien constitue pour vous une première propriété et sera votre résidence principale, sans condition de ressources (BOFiP, § 106 à 109).
- Qui est primo-accédant. Celui qui, dans les deux ans précédant l’achat, n’a pas été propriétaire de sa résidence principale ni acquis ses droits réels dans un bail réel solidaire. Seule la pleine propriété compte : l’ancien usufruitier ou nu-propriétaire de sa résidence principale reste primo-accédant s’il achète en pleine propriété.
- Sans condition de primo-accession. L’acquéreur ou l’un des occupants du logement à titre principal est titulaire d’une carte d’invalidité, perçoit certaines pensions d’invalidité ou allocations, ou a été victime d’une catastrophe ayant rendu sa résidence principale définitivement inhabitable.
- Co-acquéreurs et non-résidents. Entre co-acquéreurs, la condition s’apprécie selon l’indivision ou le régime matrimonial. Pour un acquéreur résidant à l’étranger, seule la propriété en France compte.
Demandez au notaire si l’achat d’un terrain pour y construire entre dans ce cas.
Sources : BOFiP : droits de mutation, régime de droit commun (BOI-ENR-DMTOI-10-20). Consulté le 13/11/2026.
Ce que doivent dire le compromis et l’acte
- Avant l’offre, interrogez le vendeur. Demandez par écrit s’il vend comme particulier ou comme professionnel, et si le prix annoncé comprend la TVA. Coût : nul. Délai : aucun délai fixé par les textes cités ; une réponse en quelques jours (estimation TerrainCheck).
- Au compromis, lisez la clause de prix. Un prix sans précision est réputé TVA comprise ; une TVA ajoutée au prix doit être convenue expressément. Faites écrire le régime (prix total ou marge) et le montant de la TVA. Les clauses générales : compromis de vente d’un terrain.
- Avant la signature, demandez le décompte au notaire. Vérifiez le taux des droits retenu (0,70 % ou droit commun) et que la TVA figure à part dans le projet d’acte. Coût : les droits calculés plus haut. Délai : aucun délai fixé par les textes cités.
- À l’acte, gardez la trace de la TVA. Le taux réduit de 0,70 % est subordonné au paiement de la TVA ou à la justification de sa prise en charge (CGI, annexe II, art. 251) : conservez l’acte et le décompte. Délai : le jour de la signature.
Sources : BOFiP : droits sur les mutations soumises à la TVA (BOI-ENR-DMTOI-10-40) ; BOFiP : taux de la TVA applicables en Corse (BOI-TVA-GEO-10-10) ; CGI, art. 294 (Guyane et Mayotte), Legifrance ; BOFiP : rescrit sur le transfert de la TVA dans le CIBS au 1er janvier 2027 (BOI-RES-TVA-000253). Consulté le 13/11/2026.
Dans le rapport : les ventes de terrains autour de F 274
Avant de signer : six vérifications sur la TVA
- Le vendeur est identifié : particulier, société, lotisseur, commune.
- Le prix de l’annonce et celui du compromis précisent TTC ou hors taxe.
- Le régime de TVA est écrit : prix total, marge, ou vente sans TVA.
- Marge : base et montant de la TVA figurent dans l’acte.
- Le décompte du notaire applique le bon taux de droits.
- Acte signé en 2027 ou après : régime confirmé par le notaire.
À lire ensuite : les frais de notaire d’un terrain nu, la signature de l’acte et l’ordre des vérifications avant le compromis.
Questions fréquentes
Le prix d’un terrain de lotissement s’entend-il TVA comprise ?
Oui si l’acte ou le compromis donne le prix sans autre précision : il est alors réputé taxe comprise. Les parties peuvent convenir d’ajouter la TVA au prix ; le contrat doit le dire.
Un particulier qui vend plusieurs lots doit-il facturer la TVA ?
Pas du seul fait de lotir ou du nombre de lots. Il devient redevable s’il entre dans une démarche active de commercialisation foncière : achat hors gestion patrimoniale, moyens de professionnel, dépenses d’aménagement significatives.
Pourquoi payer des droits de mutation alors que la TVA est déjà dans le prix ?
Avec la TVA sur la marge, le taux réduit de 0,70 % est exclu par l’article 1594 F quinquies : les droits de droit commun s’appliquent. Avec la TVA sur le prix total, les droits tombent à 0,70 % plus 2,14 % de frais d’assiette.
Qu’est-ce qui change au 1er janvier 2027 ?
Les règles de TVA passent du code général des impôts au code des impositions sur les biens et services, et la doctrine antérieure reste opposable. Pour un acte signé à partir de cette date, faites confirmer le régime par le notaire.
Lire aussi
Comparez le prix demandé avec les ventes de terrains voisines
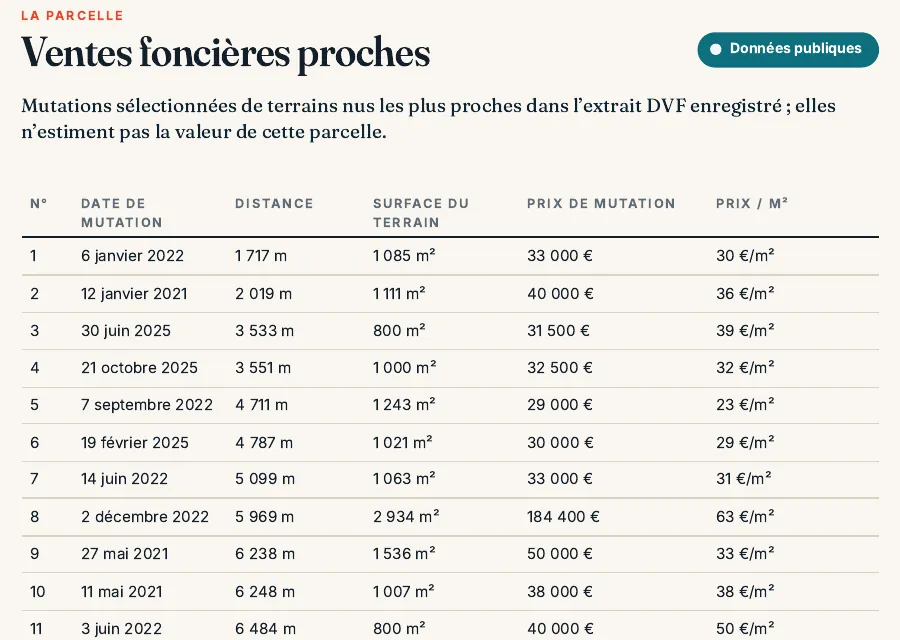
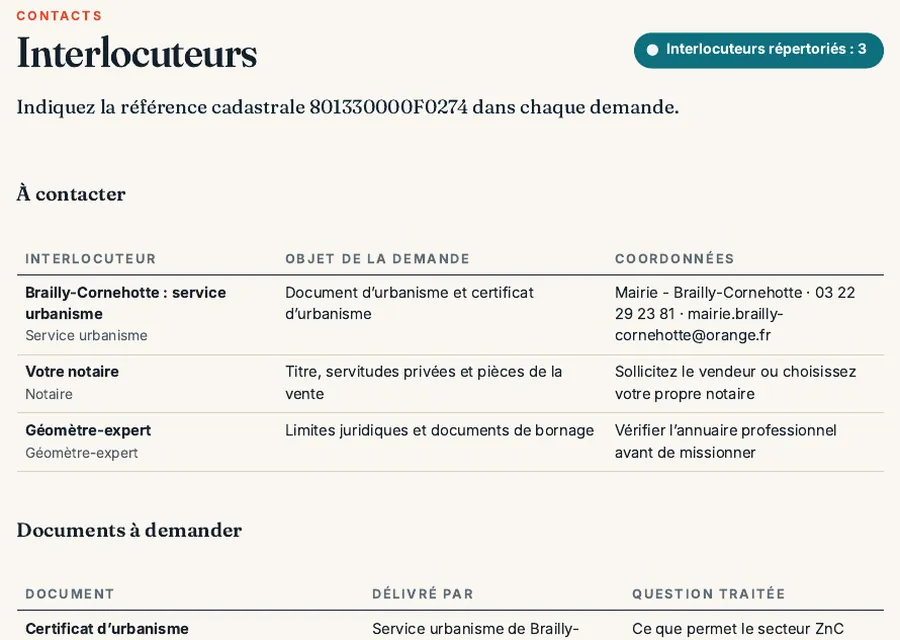
Choisissez la parcelle sur la carte : le rapport reprend les ventes de terrains à bâtir proches enregistrées par la DGFiP, puis la zone du PLU, les risques, les argiles et Natura 2000, chaque donnée avec sa source et sa date. Il ne dit pas sous quel régime de TVA le terrain sera vendu. Aperçu gratuit, rapport PDF à 29 € (39 € en français et en anglais).